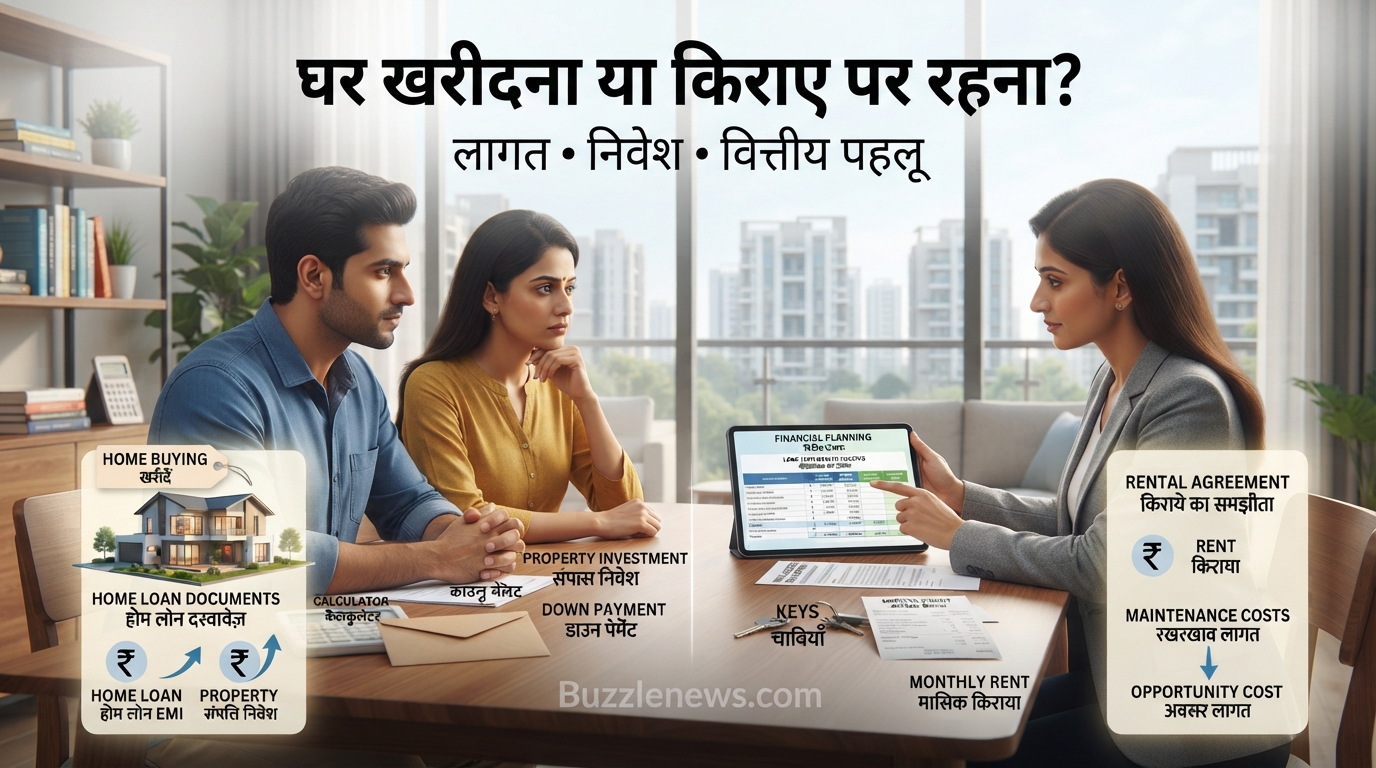
जब जीवन में एक पड़ाव आता है, तो सबसे बड़ा सवाल यह उठता है कि क्या हमें अपना आशियाना बनाना चाहिए या किराए के मकान में रहना चाहिए? यह बहस केवल आवासीय नहीं, बल्कि गहरी आर्थिक उलझन से जुड़ी है। आज के समय में **किराया बनाम खरीद** (Rent vs Buy) का यह फैसला आपके अगले 20 से 30 सालों की वित्तीय सेहत तय कर सकता है। इस विस्तृत गाइड में हम इसी दुविधा को सुलझाने की कोशिश करेंगे।
⚡ प्रमुख मुख्य बिंदु (Key Takeaways)
- किराया बनाम खरीद का फैसला केवल भावनाओं पर नहीं, बल्कि गणितीय और वित्तीय गणना पर आधारित होना चाहिए।
- गृह ऋण (Home Loan) की ईएमआई और किराए के बीच का अंतर समझकर सही निवेश रणनीति बनाई जा सकती है।
- दीर्घकालिक संपत्ति निवेश (Real Estate Investment) और शेयर बाजार के रिटर्न की तुलना करना आवश्यक है।
घर खरीदना बनाम किराए पर रहना: एक शाश्वत बहस
भारतीय समाज में हमेशा से घर खरीदने को स्थिरता और सामाजिक प्रतिष्ठा का प्रतीक माना गया है। हमारे बुजुर्ग हमेशा यही सलाह देते आए हैं कि अपना घर होना मतलब जीवन की सबसे बड़ी सुरक्षा। लेकिन आधुनिक अर्थशास्त्र और बदलती जीवनशैली इस पारंपरिक सोच को चुनौती देती है। **घर का किराया बनाम खरीद** का समीकरण अब केवल भावनाओं पर नहीं, बल्कि शुद्ध आंकड़ों पर टिका है।
किराये की संपत्ति (Rental Property) में रहने के अपने फायदे हैं, जैसे कि लोकेशन बदलने की आजादी और मेंटेनेंस की कोई बड़ी टेंशन नहीं। वहीं दूसरी ओर, **घर खरीदना** आपको एक ठोस और मूर्त संपत्ति देता है, जिसका मूल्य समय के साथ बढ़ता है। आइए इसके विभिन्न पहलुओं को गहराई से समझें।
गृह ऋण (Home Loan) और मासिक खर्च का गणित
जब आप बैंक से **गृह ऋण** लेते हैं, तो आपकी जेब पर एक लंबा वित्तीय बोझ पड़ता है। आइए इसे एक सरल उदाहरण से समझते हैं:
- ईएमआई (EMI) बनाम किराया: अक्सर घर की ईएमआई, उसी इलाके के किराए से काफी ज्यादा होती है। यदि किराया 20,000 रुपये है, तो उसी घर की ईएमआई 40,000 रुपये तक हो सकती है।
- डाउन पेमेंट (Down Payment): घर खरीदने के लिए आपको कुल कीमत का 20% हिस्सा बतौर डाउन पेमेंट देना होता है, जो आपकी बचत को तुरंत खत्म कर सकता है।
- अतिरिक्त खर्चे: स्टाम्प ड्यूटी, पंजीकरण शुल्क, प्रॉपर्टी टैक्स और सालाना मेंटेनेंस का खर्च किराएदारों को नहीं उठाना पड़ता।
किराया बनाम खरीद: तुलनात्मक तालिका
| विशेषता | किराए पर रहना | घर खरीदना |
|---|---|---|
| प्रारंभिक लागत | कम (सुरक्षा जमा राशि / सिक्योरिटी डिपॉजिट) | उच्च (डाउन पेमेंट, टैक्स, और रजिस्ट्रेशन) |
| मासिक बहिर्वाह | निश्चित किराया (कम) | गृह ऋण ईएमआई (अक्सर अधिक) |
| संपत्ति का स्वामित्व | कोई स्वामित्व नहीं | पूर्ण स्वामित्व (ऋण चुकाने के बाद) |
| मोबिलिटी (स्थानांतरण) | आसान (नौकरी बदलने पर शहर बदलना आसान) | मुश्किल (घर बेचना या किराए पर देना झंझट भरा) |
संपत्ति निवेश और अवसर लागत (Opportunity Cost)
अर्थशास्त्र में एक शब्द बहुत लोकप्रिय है – ‘अपर्चुनिटी कॉस्ट’ (Opportunity Cost)। मान लीजिए आपने घर खरीदने के लिए 20 लाख रुपये का डाउन पेमेंट किया। यदि आप यही पैसा म्यूचुअल फंड या शेयर बाजार में **संपत्ति निवेश** के रूप में लगाते, तो आपको 12% से 15% तक का रिटर्न मिल सकता था।
इसके विपरीत, भारत में रियल एस्टेट ने लंबे समय में अच्छा रिटर्न दिया है, लेकिन इसकी तरलता (Liquidity) बहुत कम होती है। यानी जरूरत पड़ने पर आप रातों-रात अपना घर बेचकर नकदी प्राप्त नहीं कर सकते। इसलिए **किराया गणना** करते समय इस बात का ध्यान रखना जरूरी है कि बचा हुआ पैसा आप कहां निवेश कर रहे हैं।
घर का स्वामित्व: मानसिक शांति बनाम वित्तीय अनुशासन
वित्तीय आंकड़ों से परे, **घर का स्वामित्व** (Home Ownership) एक गहरी मानसिक शांति देता है। बार-बार मकान मालिक बदलने का डर, घर खाली करने का नोटिस और किराए में हर साल होने वाली बढ़ोतरी से राहत मिलती है। यह सुरक्षा की भावना अमूल्य है, जिसे किसी एक्सेल शीट में नहीं मापा जा सकता।
दूसरी ओर, गृह ऋण आपको एक कड़े वित्तीय अनुशासन में बांध देता है। आपको हर महीने समय पर ईएमआई चुकानी ही होती है, जिससे अनचाहे खर्चों पर लगाम लगती है। कई लोगों के लिए यह अनुशासन बचत करने का एकमात्र तरीका बन जाता है।
अक्सर पूछे जाने वाले प्रश्न (FAQs)
3.1 क्या हमेशा घर खरीदना किराए पर रहने से बेहतर होता है?
जी नहीं। यह पूरी तरह से आपकी वित्तीय स्थिति, शहर और बाजार की स्थितियों पर निर्भर करता है। यदि आप किसी टियर-1 शहर में हैं जहां किराए और प्रॉपर्टी की कीमत का अनुपात बहुत कम है, तो लंबे समय तक किराया देना और अंतर की राशि को निवेश करना अधिक फायदेमंद हो सकता है।
3.2 किराया बनाम खरीद के फैसले के लिए ‘गोल्डन रूल’ क्या है?
एक प्रसिद्ध नियम है कि यदि वार्षिक किराया, संपत्ति के कुल बाजार मूल्य का 2% से 3% है, तो किराए पर रहना बेहतर है। यदि यह 5% या उससे अधिक है, तो घर खरीदना अधिक समझदारी भरा कदम माना जाता है।
3.3 क्या गृह ऋण लेना टैक्स बचाने में मदद करता है?
हाँ, आयकर अधिनियम की धारा 24 (ब्याज पर छूट) और धारा 80C (मूलधन चुकाने पर) के तहत गृह ऋण लेने पर महत्वपूर्ण टैक्स लाभ मिलते हैं, जो कुल लागत को कम करने में मदद करते हैं।
निष्कर्ष और अगला कदम
अंततः, **किराया बनाम खरीद** का कोई एक सार्वभौमिक उत्तर नहीं है। यदि आप एक ही शहर में लंबे समय तक रहने की योजना बना रहे हैं, परिवार के साथ स्थिरता चाहते हैं और अपने खुद के स्पेस में रहना पसंद करते हैं, तो **घर खरीदना** आपके लिए सही विकल्प है। लेकिन यदि आपकी नौकरी में बार-बार स्थानांतरण होता है, आपके पास बड़ा डाउन पेमेंट नहीं है, और आप अपने पैसे को अधिक रिटर्न वाले विकल्पों में निवेश करना चाहते हैं, तो किराए पर रहना बेहतर है।
कॉल टू एक्शन: अपने वित्तीय सलाहकार से बात करें, अपनी **किराया गणना** करें और अपने भविष्य के लक्ष्यों को ध्यान में रखकर ही अंतिम निर्णय लें। आपका फैसला आपकी आज की बचत और कल के सुकून दोनों को तय करेगा!