अपने खुद के आशियाने का सपना देखना हर इंसान का सबसे बड़ा लक्ष्य होता है। आज के समय में आसमान छूती प्रॉपर्टी की कीमतों के कारण इस सपने को अकेले अपनी जमापूंजी से पूरा करना लगभग असंभव सा लगता है। ऐसे में एक बेहतर विकल्प के रूप में होम लोन सामने आता है। अगर आप भी सोच रहे हैं कि गृह ऋण कैसे लें, तो यह विस्तृत गाइड आपके लिए ही है। इस लेख में हम आपको पात्रता, ब्याज दरों, मासिक किस्तों और दस्तावेजों से जुड़ी हर एक बारीक जानकारी आसान भाषा में देंगे।
⚡ प्रमुख मुख्य बिंदु (Key Takeaways)
- गृह ऋण आवेदन करने से पहले अपनी क्रेडिट स्कोर (CIBIL Score) और वित्तीय क्षमता की जांच अवश्य करें।
- विभिन्न बैंकों और वित्तीय संस्थानों की गृह ऋण ब्याज दर और शुल्कों की तुलना करके सबसे अच्छा विकल्प चुनें।
- प्रधानमंत्री आवास योजना (PMAY) के तहत क्रेडिट लिंक्ड सब्सिडी का लाभ उठाकर अपने कर्ज का बोझ कम करें।
गृह ऋण क्या है और यह क्यों जरूरी है?
गृह ऋण (Home Loan) एक प्रकार का सुरक्षित ऋण (Secured Loan) है, जो बैंक या वित्तीय संस्थान किसी व्यक्ति को घर खरीदने, नया मकान बनवाने, जमीन खरीदने या मौजूदा घर के नवीनीकरण के लिए प्रदान करते हैं। इसमें खरीदी जाने वाली संपत्ति को बैंक के पास गिरवी (Mortgage) रखा जाता है। जब आप यह समझ जाते हैं कि गृह ऋण कैसे लें, तो आपके लिए अपनी पसंद का घर खरीदना बेहद आसान हो जाता है। यह आपको एकमुश्त बड़ी रकम चुकाने के दबाव से बचाता है और आसान मासिक किस्तों में भुगतान करने की सुविधा देता है.
गृह ऋण पात्रता (Home Loan Eligibility Criteria)
किसी भी बैंक से लोन पास कराने के लिए सबसे पहले आपको उनकी पात्रता शर्तों को पूरा करना होगा। बैंक आपकी आय, आयु और वित्तीय इतिहास की जांच करते हैं। मुख्य पात्रता मानदंड निम्नलिखित हैं:
- आयु सीमा: आवेदक की उम्र सामान्यतः 21 वर्ष से 65 वर्ष के बीच होनी चाहिए।
- आय और रोजगार: वेतनभोगी (Salaried) या स्व-रोजगार (Self-employed) दोनों श्रेणियों के लिए नियमित आय का स्रोत होना आवश्यक है।
- क्रेडिट स्कोर: आपका सिबिल स्कोर (CIBIL Score) कम से कम 750 या उससे अधिक होना बेहतर माना जाता है।
- कार्य अनुभव: वेतनभोगी कर्मचारियों के लिए वर्तमान नौकरी में कम से कम 1-2 साल का अनुभव जरूरी होता है।
गृह ऋण ब्याज दर और शुल्क (Interest Rates & Charges)
लोन लेते समय ब्याज दर सबसे महत्वपूर्ण कारक होती है। वर्तमान में विभिन्न बैंक प्रतिस्पर्धी दरों पर लोन दे रहे हैं। इसके अलावा प्रोसेसिंग फीस, कानूनी शुल्क और तकनीकी मूल्यांकन शुल्क जैसे अन्य खर्च भी जुड़ते हैं। नीचे प्रमुख बैंकों की सामान्य तुलना दी गई है:
| बैंक/संस्थान का नाम | ब्याज दर (प्रति वर्ष) | प्रोसेसिंग फीस |
|---|---|---|
| भारतीय स्टेट बैंक (SBI) | 8.50% से शुरू | 0.35% तक + जीएसटी |
| HDFC बैंक | 8.70% से शुरू | 0.50% तक (न्यूनतम राशि लागू) |
| ICICI बैंक | 8.75% से शुरू | 0.50% से 1.00% तक |
| बैंक ऑफ बड़ौदा | 8.40% से शुरू | न्यूनतम शुल्क (विशेष ऑफर आधारित) |
गृह ऋण मासिक किस्त (EMI) की गणना कैसे करें?
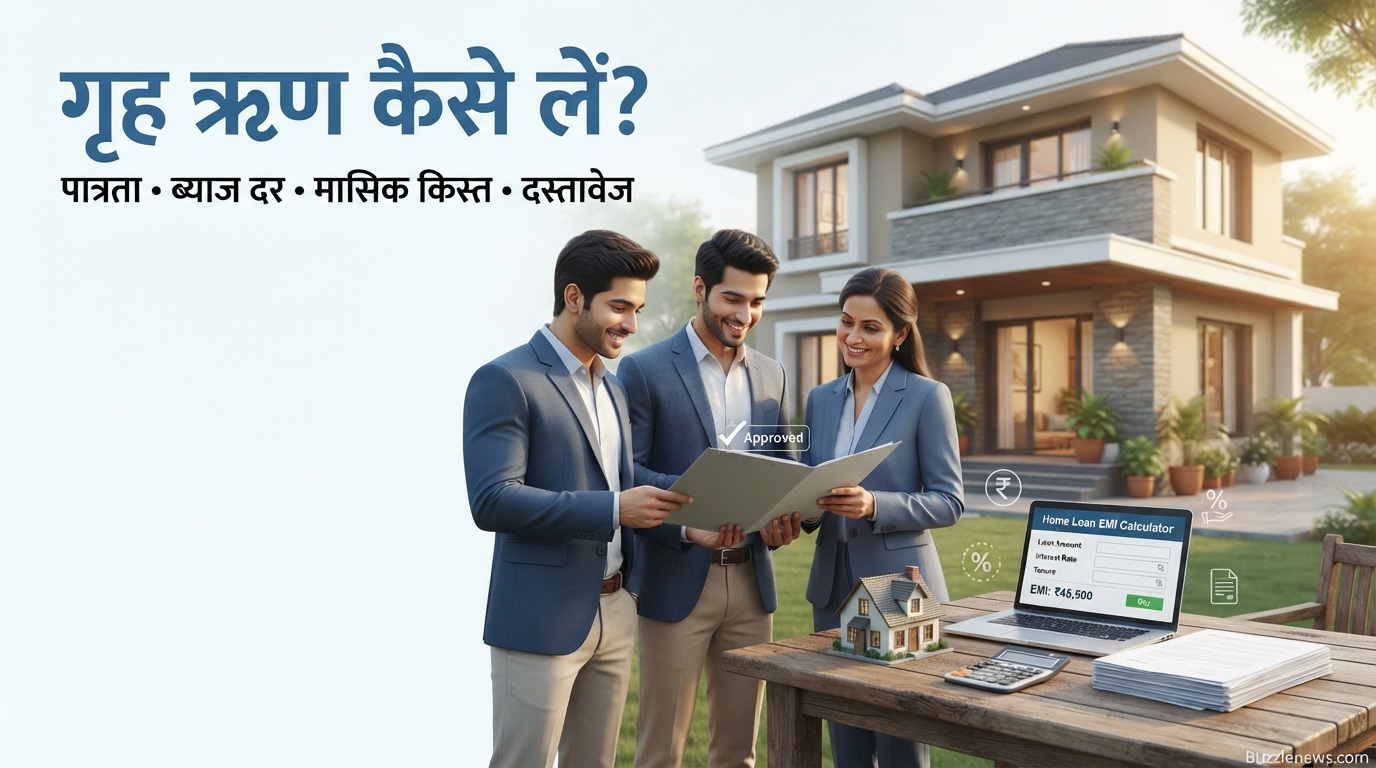
लोन चुकाने की प्रक्रिया मासिक किस्तों यानी EMI (Equated Monthly Installment) के जरिए होती है। आपकी मासिक किस्त लोन की कुल राशि, ब्याज दर और ऋण की अवधि (Tenure) पर निर्भर करती है। आप ऑनलाइन होम लोन कैलकुलेटर का उपयोग करके आसानी से जान सकते हैं कि हर महीने आपको कितना भुगतान करना होगा। लंबी अवधि चुनने पर EMI कम होती है लेकिन कुल ब्याज भुगतान बढ़ जाता है, जबकि छोटी अवधि में EMI अधिक होती है लेकिन कुल ब्याज कम देना पड़ता है।
गृह ऋण दस्तावेज (Required Documents)
लोन आवेदन प्रक्रिया को सुचारू रूप से पूरा करने के लिए आपको कुछ जरूरी दस्तावेजों की आवश्यकता होगी। सही दस्तावेज होने पर आवेदन जल्दी स्वीकृत होता है:
- पहचान प्रमाण: पैन कार्ड, आधार कार्ड, वोटर आईडी या पासपोर्ट।
- पते का प्रमाण: बिजली का बिल, राशन कार्ड या पासपोर्ट।
- आय प्रमाण (वेतनभोगी के लिए): पिछले 3 महीने की सैलरी स्लिप, पिछले 2 साल का फॉर्म 16 और बैंक स्टेटमेंट।
- आय प्रमाण (व्यवसायी के लिए): पिछले 2-3 वर्षों का ऑडिटेड आईटीआर (ITR) और प्रॉफिट एंड लॉस स्टेटमेंट।
- संपत्ति के दस्तावेज: एग्रीमेंट टू सेल, टाइटल डीड, अप्रूव्ड नक्शा और चेन डॉक्यूमेंट्स।
गृह ऋण सब्सिडी और पीएम आवास योजना (PMAY)
भारत सरकार द्वारा चलाई जा रही प्रधानमंत्री आवास योजना (PMAY) के माध्यम से पहली बार घर खरीदने वालों को क्रेडिट लिंक्ड सब्सिडी योजना (CLSU) का लाभ मिलता है। इसके तहत होम लोन के ब्याज पर भारी छूट दी जाती है, जिससे आपकी कुल लागत काफी कम हो जाती है। आवेदन करने से पहले जांच लें कि आप इस सब्सिडी के दायरे में आते हैं या नहीं।
कदम-दर-कदम प्रक्रिया: गृह ऋण आवेदन कैसे करें?
- वित्तीय योजना बनाएं: अपनी पात्रता और बजट का आकलन करें कि आप कितनी मासिक किस्त चुका सकते हैं।
- बैंक का चयन करें: विभिन्न बैंकों की गृह ऋण ब्याज दर और शुल्कों की तुलना करें।
- दस्तावेज तैयार करें: अपनी केवाईसी, आय और संपत्ति से जुड़े सभी कागजात व्यवस्थित रखें।
- आवेदन जमा करें: बैंक की आधिकारिक वेबसाइट पर ऑनलाइन या शाखा में जाकर गृह ऋण आवेदन फॉर्म भरें।
- प्रॉपर्टी वेरिफिकेशन और अप्रूवल: बैंक आपकी चुनी हुई संपत्ति का तकनीकी और कानूनी सत्यापन करवाएगा, जिसके बाद लोन राशि स्वीकृत हो जाती है।
अक्सर पूछे जाने वाले प्रश्न (FAQs)
Q1. गृह ऋण के लिए न्यूनतम सिबिल स्कोर कितना होना चाहिए?
उत्तर: बैंक से आसानी से और कम ब्याज पर लोन प्राप्त करने के लिए न्यूनतम सिबिल स्कोर 750 या उससे अधिक होना चाहिए।
Q2. क्या मैं होम लोन का समय से पहले भुगतान (Pre-payment) कर सकता हूँ?
उत्तर: हां, फ्लोटिंग रेट वाले होम लोन पर आरबीआई के नियमों के अनुसार कोई प्री-पेमेंट पेनाल्टी नहीं लगती है, जिससे आप समय से पहले लोन चुका सकते हैं।
Q3. अधिकतम कितने वर्षों के लिए गृह ऋण मिल सकता है?
उत्तर: अधिकांश बैंक और वित्तीय संस्थान अधिकतम 30 वर्षों की अवधि के लिए गृह ऋण प्रदान करते हैं।
Q4. क्या सह-आवेदक (Co-applicant) होना अनिवार्य है?
उत्तर: यह अनिवार्य नहीं है, लेकिन सह-आवेदक होने से आपकी ऋण पात्रता (Loan Eligibility) बढ़ जाती है और आपको अधिक लोन राशि मिल सकती है।
निष्कर्ष और अगला कदम
अब जब आप जान चुके हैं कि गृह ऋण कैसे लें, तो आपको अपनी वित्तीय स्थिति का मूल्यांकन करके सही बैंक का चुनाव करना चाहिए। किसी भी जल्दबाजी से बचें, सभी दस्तावेजों को दुरुस्त रखें और विभिन्न बैंकों के ऑफर्स की तुलना जरूर करें। यदि आप भी अपने सपनों का घर खरीदने के लिए तैयार हैं, तो आज ही अपने नजदीकी बैंक में संपर्क करें या ऑनलाइन गृह ऋण आवेदन प्रक्रिया शुरू करें और अपने सपनों को साकार करें!