अपने सपनों का आशियाना खरीदना हर किसी का सपना होता है, और इसके लिए अधिकांश लोग होम लोन यानी गृह ऋण का सहारा लेते हैं। जब आप होम लोन लेते हैं, तो सबसे महत्वपूर्ण घटक जो आपकी जेब पर सीधा असर डालता है, वह है गृह ऋण ब्याज दर। यह दर तय करती है कि आपको बैंक को मूलधन के अलावा कितना अतिरिक्त भुगतान करना होगा। लेकिन क्या आपने कभी सोचा है कि ये दरें कैसे तय होती हैं और आपके लिए कौन सा विकल्प सबसे अच्छा है?
⚡ प्रमुख मुख्य बिंदु (Key Takeaways)
- गृह ऋण ब्याज दर का निर्धारण रिजर्व बैंक की रेपो रेट और बैंक की फंड लागत पर निर्भर करता है।
- स्थिर (Fixed) ब्याज दर में ऋण अवधि के दौरान किस्त एक समान रहती है, जबकि परिवर्ती (Floating) दर बाजार के उतार-चढ़ाव के साथ बदलती है।
- क्रेडिट स्कोर और ऋण राशि आपकी ब्याज दर को कम करने में महत्वपूर्ण भूमिका निभाते हैं।
गृह ऋण ब्याज दर कैसे निर्धारित होती है?
बैंक और वित्तीय संस्थान किसी भी ग्राहक के लिए गृह ऋण ब्याज दर तय करते समय कई आंतरिक और बाहरी आर्थिक कारकों का विश्लेषण करते हैं। यह प्रक्रिया पूरी तरह मनमानी नहीं होती, बल्कि एक सुव्यवस्थित वित्तीय तंत्र पर आधारित होती है। मुख्य कारक निम्नलिखित हैं:
- भारतीय रिजर्व बैंक (RBI) की नीतियां: आरबीआई द्वारा तय की गई रेपो रेट (Repo Rate) सीधे तौर पर बैंकों की उधार लागत को प्रभावित करती है। जब रेपो रेट बढ़ती है, तो गृह ऋण दरें भी बढ़ जाती हैं।
- मार्जिनल कॉस्ट ऑफ फंड्स बेस्ड लेंडिंग रेट (MCLR): अधिकांश बैंक वर्तमान में इसी बेंचमार्क के आधार पर लोन की ब्याज दर तय करते हैं। फंड की लागत जितनी कम होगी, ब्याज दर उतनी ही कम होगी।
- क्रेडिट स्कोर (CIBIL Score): आपका सिबिल स्कोर आपकी साख का प्रमाण होता है। 750 या उससे अधिक का स्कोर आपको सबसे कम ब्याज दर दिलाने में मदद कर सकता है।
- ऋण राशि और एलटीवी (LTV) अनुपात: यदि आप संपत्ति के मूल्य का एक बड़ा हिस्सा लोन के रूप में ले रहे हैं, तो जोखिम बढ़ने के कारण बैंक थोड़ी अधिक ब्याज दर वसूल सकते हैं।
स्थिर ब्याज दर (Fixed Interest Rate) क्या है?
स्थिर ब्याज दर वह दर है जो आपके गृह ऋण की पूरी अवधि (या एक निश्चित शुरुआती अवधि) के दौरान एक समान बनी रहती है। इसका मतलब यह है कि बाजार में आर्थिक उथल-पुथल या ब्याज दरों में बढ़ोतरी का आपकी मासिक किस्त (EMI) पर कोई असर नहीं पड़ता।
स्थिर दर के फायदे और नुकसान
इस विकल्प का सबसे बड़ा फायदा यह है कि आपको पहले से पता होता है कि अगले कई सालों तक आपकी गृह ऋण मासिक किस्त कितनी रहने वाली है, जिससे बजट बनाना आसान हो जाता है। हालांकि, इसका एक बड़ा नुकसान यह है कि शुरुआती तौर पर स्थिर ब्याज दरें परिवर्ती दरों की तुलना में आमतौर पर 1 से 2 प्रतिशत अधिक होती हैं। यदि भविष्य में बाजार में ब्याज दरें कम भी होती हैं, तो भी आपको पुरानी उच्च दर ही चुकानी पड़ती है।
परिवर्ती ब्याज दर (Floating Interest Rate) क्या है?
परिवर्ती ब्याज दर बाजार के रुख और बेंचमार्क दरों (जैसे रेपो रेट या MCLR) में बदलाव के साथ घटती-बढ़ती रहती है। भारत में अधिकांश कर्जदार इसी विकल्प को चुनते हैं क्योंकि यह आमतौर पर स्थिर दरों की तुलना में अधिक किफायती होती है।
परिवर्ती दर के मुख्य पहलू
जब बाजार में अर्थव्यवस्था मजबूत होती है या ब्याज दरें घटती हैं, तो आपकी गृह ऋण दर स्वतः कम हो जाती है, जिससे या तो आपकी ईएमआई घट जाती है या लोन की अवधि कम हो जाती है। इसके विपरीत, महंगाई या आर्थिक दबाव के समय दरें बढ़ने पर आपकी किस्त बढ़ सकती है। लंबी अवधि के लोन के लिए यह विकल्प वित्तीय रूप से अधिक समझदारी भरा माना जाता है।
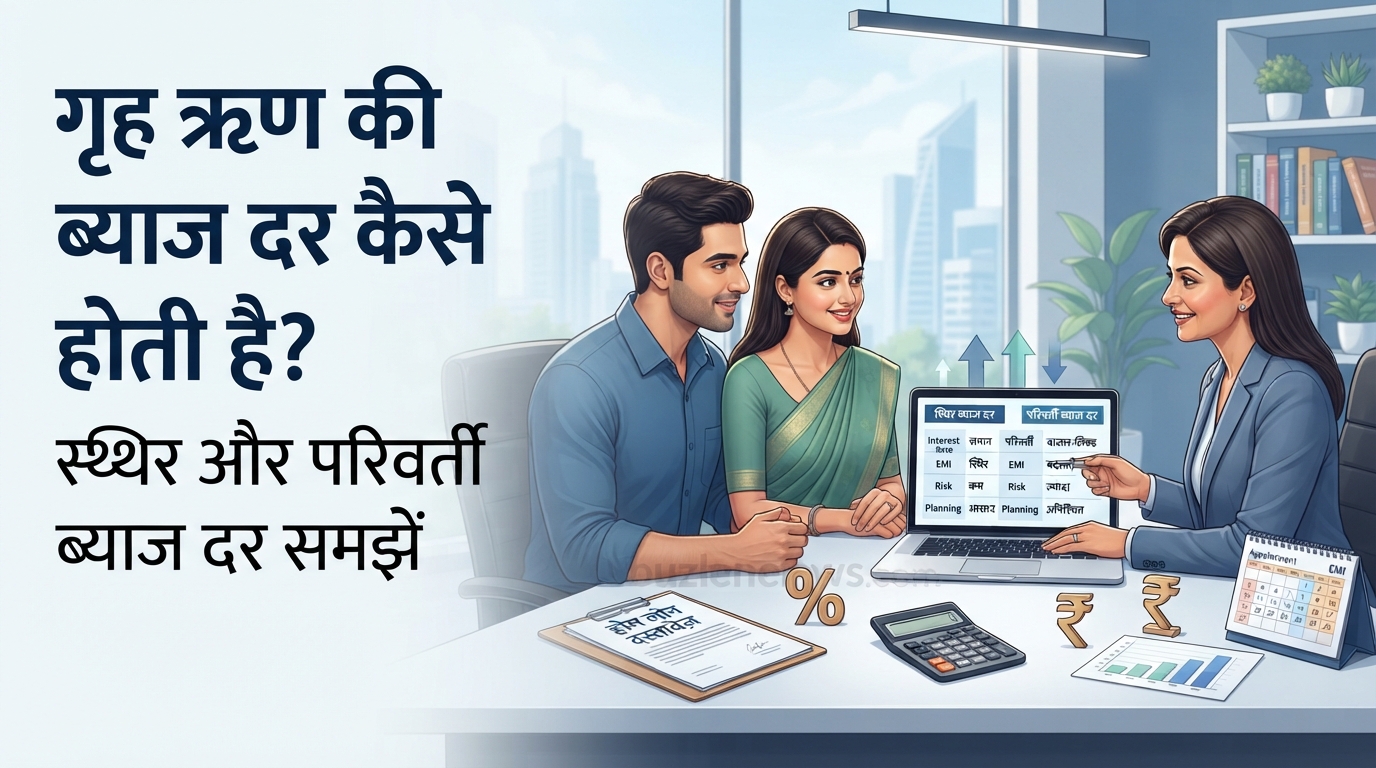
स्थिर बनाम परिवर्ती ब्याज दर: एक तुलनात्मक विश्लेषण
| विशेषता | स्थिर ब्याज दर (Fixed Rate) | परिवर्ती ब्याज दर (Floating Rate) |
|---|---|---|
| ब्याज दर में बदलाव | पूरी अवधि के दौरान अपरिवर्तित रहती है। | बाजार के उतार-चढ़ाव के अनुसार बदलती है। |
| शुरुआती लागत | आम तौर पर उच्च होती है। | आम तौर पर कम और आकर्षक होती है। |
| जोखिम | बैंक के लिए जोखिम अधिक, इसलिए दरें ऊंची होती हैं। | ग्राहक के लिए ईएमआई अनिश्चितता का जोखिम रहता है। |
| समय से पहले भुगतान (Prepayment Charges) | कुछ बैंक पेनल्टी लगा सकते हैं। | फ्लोटिंग रेट होम लोन पर आरबीआई के नियमोंनुसार कोई प्रीपेमेंट पेनल्टी नहीं होती। |
अतिरिक्त शुल्क और छिपे हुए खर्च (गृह ऋण शुल्क)
केवल ब्याज दर देखकर ही अपना फैसला न लें। गृह ऋण लेते समय कई अन्य प्रकार के गृह ऋण शुल्क भी लागू होते हैं जो आपकी कुल लागत को बढ़ाते हैं। इनमें प्रोसेसिंग फीस (Processing Fee), कानूनी और तकनीकी मूल्यांकन शुल्क, और दस्तावेजीकरण शुल्क शामिल हैं। लोन चुनने से पहले इन सभी शुल्कों की पूरी सूची बैंक से मांग लें।
अक्सर पूछे जाने वाले प्रश्न (FAQs)
क्या मैं अपने गृह ऋण को स्थिर से परिवर्ती दर में बदल सकता हूँ?
हाँ, अधिकांश बैंक आपको एक निश्चित शुल्क (Conversion Fee) का भुगतान करके स्थिर ब्याज दर से परिवर्ती ब्याज दर में स्विच करने की अनुमति देते हैं। यह बाजार की स्थिति को देखते हुए एक बेहतरीन वित्तीय निर्णय हो सकता है।
गृह ऋण की गणना (ऋण ब्याज गणना) कैसे की जाती है?
गृह ऋण की ब्याज गणना मुख्य रूप से ‘दैनिक घटते शेष’ (Daily Reducing Balance) पद्धति पर की जाती है। इसमें हर दिन आपके द्वारा चुकाए गए मूलधन को घटाकर बचे हुए शेष पर ब्याज लगाया जाता है, जिससे कर्जदार को काफी फायदा होता है।
कम ब्याज दर पर लोन पाने के लिए मुझे क्या करना चाहिए?
बेहतरीन गृह ऋण दर पाने के लिए अपने सिबिल स्कोर को 750 से ऊपर रखें, समय पर बिलों का भुगतान करें, एक स्थिर आय का प्रमाण दें और विभिन्न बैंकों के ऑफर्स की तुलना (Comparison) जरूर करें।
निष्कर्ष
एक सही गृह ऋण ब्याज दर और सही ऋण प्रकार (स्थिर या परिवर्ती) का चुनाव आपके लाखों बचा सकता है। यदि आप कम शुरुआती दर और लंबी अवधि में लचीलापन चाहते हैं, तो परिवर्ती दर बेहतर है। वहीं, यदि आप अपनी मासिक किस्त को लेकर पूर्ण निश्चितता चाहते हैं, तो स्थिर दर का चुनाव करें। निर्णय लेने से पहले अपनी वित्तीय स्थिति का आकलन करें और आवश्यकतानुसार किसी वित्तीय सलाहकार की मदद लें।
क्या आप अपने सपनों का घर खरीदने के लिए तैयार हैं? आज ही विभिन्न बैंकों के होम लोन ऑफर्स की तुलना करें और अपने लिए सबसे किफायती गृह ऋण ब्याज दर का चयन करके अपने वित्तीय भविष्य को सुरक्षित करें!