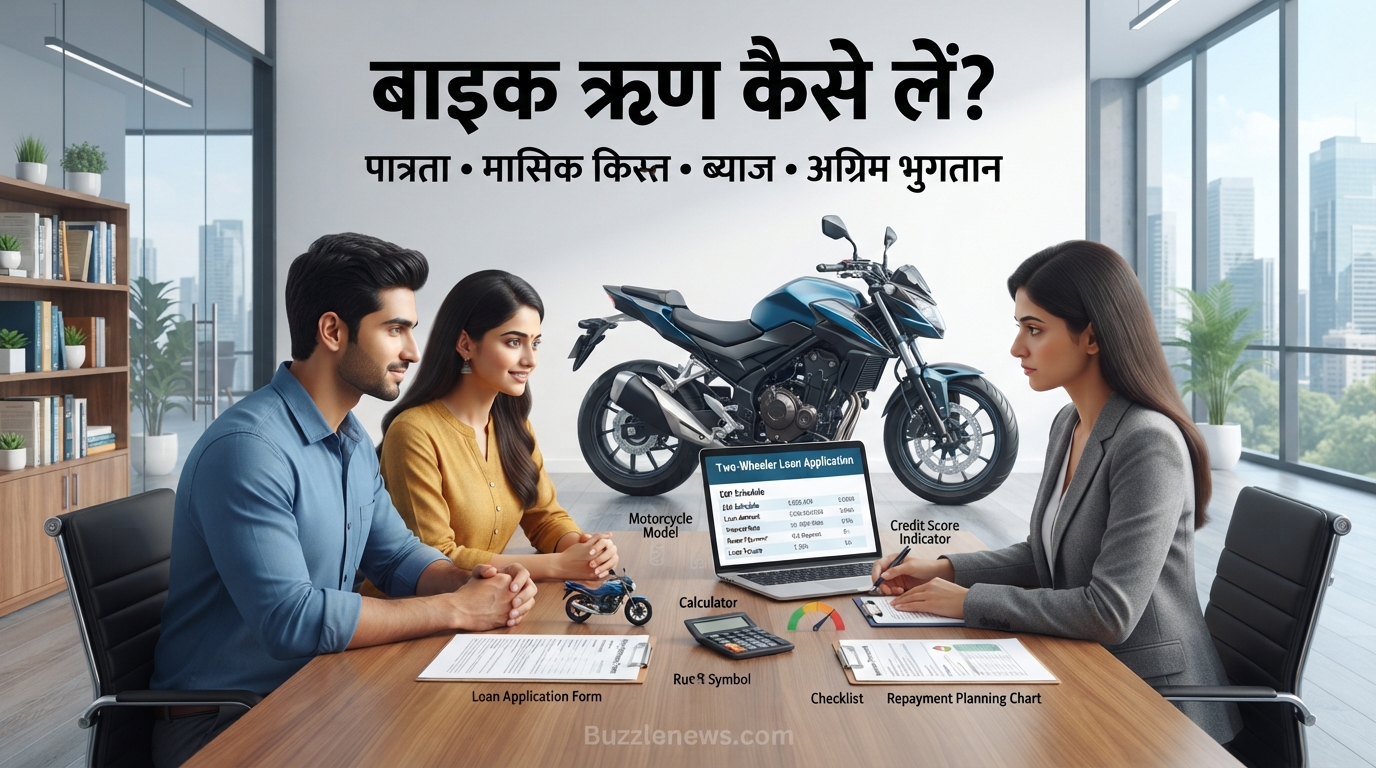
अपनी खुद की बाइक खरीदने का सपना अब अधूरा नहीं रहना चाहिए। यदि आप सोच रहे हैं कि बाइक ऋण कैसे लें, तो यह मार्गदर्शिका आपके लिए ही है। आज के समय में दोपहिया वाहन खरीदना न केवल आसान हो गया है, बल्कि विभिन्न वित्तीय संस्थानों द्वारा आकर्षक ब्याज दरों और आसान मासिक किस्तों पर वित्तपोषण भी उपलब्ध कराया जा रहा है। इस लेख में हम आपको बाइक ऋण लेने की पूरी प्रक्रिया, पात्रता, ब्याज दरों और अग्रिम भुगतान से जुड़ी हर एक बारीक जानकारी देंगे।
⚡ प्रमुख मुख्य बिंदु (Key Takeaways)
- अपनी वित्तीय स्थिति के अनुसार सही बाइक ऋण (दोपहिया ऋण) का चुनाव करें।
- ऋण आवेदन के लिए आवश्यक दस्तावेज जैसे पहचान पत्र, आय प्रमाण और पता प्रमाण तैयार रखें।
- कम ब्याज दरों और बेहतर पुनर्भुगतान शर्तों के लिए विभिन्न बैंकों और एनबीएफसी की तुलना करें।
बाइक ऋण क्या है और इसके लाभ?
बाइक ऋण (Two-Wheeler Loan) एक प्रकार का सुरक्षित या असुरक्षित ऋण है जो बैंकों और गैर-बैंकिंग वित्तीय कंपनियों (NBFC) द्वारा ग्राहकों को मोटरसाइकिल या स्कूटर खरीदने के लिए प्रदान किया जाता है। इस ऋण की मदद से आपको एक मुश्त बड़ी रकम चुकाने की आवश्यकता नहीं होती, बल्कि आप छोटी-छोटी मासिक किस्तों (EMI) में इसका भुगतान कर सकते हैं।
बाइक वित्तपोषण के मुख्य लाभ निम्नलिखित हैं:
- आसान वित्तीय प्रबंधन: बड़ी रकम एक साथ चुकाने के बजाय, आप इसे छोटे मासिक भुगतानों में विभाजित कर सकते हैं।
- न्यूनतम कागजी कार्रवाई: अधिकांश बैंक आज डिजिटल और त्वरित ऋण अनुमोदन प्रदान करते हैं।
- लचीली पुनर्भुगतान अवधि: आप अपनी सुविधा के अनुसार 12 महीने से 60 महीने तक की अवधि चुन सकते हैं।
- उच्च वित्तपोषण (LTV): कुछ बैंक वाहन की ऑन-रोड कीमत का 90% से 100% तक ऋण के रूप में प्रदान करते हैं।
बाइक ऋण कैसे लें: चरण-दर-चरण प्रक्रिया
यदि आप यह जानना चाहते हैं कि बाइक ऋण कैसे लें, तो नीचे दी गई प्रक्रिया का पालन करके आप आसानी से अपना ऋण स्वीकृत करवा सकते हैं:
- शोध करें और तुलना करें: विभिन्न बैंकों की आधिकारिक वेबसाइटों पर जाकर बाइक ऋण ब्याज दरों, प्रसंस्करण शुल्क (Processing Fees) और अन्य शुल्कों की तुलना करें।
- पात्रता की जाँच करें: सुनिश्चित करें कि आप बैंक द्वारा निर्धारित आयु, आय और क्रेडिट स्कोर के मानदंडों को पूरा करते हैं।
- दस्तावेज तैयार रखें: अपने सभी आवश्यक ऋण दस्तावेज जैसे पहचान प्रमाण, आय प्रमाण और पते का प्रमाण व्यवस्थित रखें।
- आवेदन जमा करें: आप ऑनलाइन या बैंक की शाखा में जाकर आवेदन पत्र भर सकते हैं और अपने दस्तावेज जमा कर सकते हैं।
- सत्यापन और स्वीकृति: बैंक आपके दस्तावेजों और सिबिल स्कोर का सत्यापन करेगा। सत्यापन सफल होने पर ऋण राशि स्वीकृत कर दी जाती है।
- वाहन की डिलीवरी: बैंक सीधे डीलर को भुगतान कर देता है और आप अपनी नई बाइक घर ले जा सकते हैं।
दोपहिया ऋण के लिए पात्रता और आवश्यक दस्तावेज
किसी भी वित्तीय संस्थान से ऋण प्राप्त करने के लिए कुछ बुनियादी मानदंडों को पूरा करना अनिवार्य होता है। बाइक ऋण पात्रता मुख्य रूप से आवेदक की आय, रोजगार के प्रकार और क्रेडिट स्कोर पर निर्भर करती है।
पाത്രता मापदंड
- आयु सीमा: आमतौर पर आवेदक की आयु 21 वर्ष से 65 वर्ष के बीच होनी चाहिए।
- रोजगार: वेतनभोगी (Salaried) या स्व-रोजगार (Self-employed) दोनों श्रेणियों के लोग इसके लिए पात्र हैं।
- क्रेडिट स्कोर (CIBIL Score): 700 या उससे अधिक का सिबिल स्कोर ऋण को जल्दी और कम ब्याज पर स्वीकृत कराने में मदद करता है।
- कार्य अनुभव: वेतनभोगी कर्मचारियों के लिए वर्तमान नौकरी में कम से कम 6 महीने का अनुभव होना चाहिए।
आवश्यक दस्तावेज (ऋण दस्तावेज)
- पहचान प्रमाण: पैन कार्ड, आधार कार्ड, वोटर आईडी या पासपोर्ट।
- पता प्रमाण: बिजली का बिल, राशन कार्ड या आधार कार्ड।
- आय प्रमाण: पिछले 3 से 6 महीने की वेतन पर्ची (Salary Slips) और बैंक स्टेटमेंट। स्व-रोजगार के लिए आईटीआर (ITR)।
- पासपोर्ट साइज फोटो: हाल ही में खींची गई तस्वीरें।
ब्याज दरें, मासिक किस्त और अग्रिम भुगतान
ऋण लेते समय वित्तीय गणित को समझना बेहद जरूरी है। आपकी मासिक जेब पर कितना असर पड़ेगा, यह निम्नलिखित कारकों पर निर्भर करता है:
| वित्तीय घटक | विवरण | मुख्य बातें |
|---|---|---|
| बाइक ऋण ब्याज | बैंकों द्वारा ली जाने वाली वार्षिक ब्याज दर | आमतौर पर 8.5% से 21% प्रति वर्ष (क्रेडिट स्कोर पर निर्भर)। |
| बाइक ऋण मासिक किस्त (EMI) | हर महीने चुकाई जाने वाली निश्चित राशि | मूलधन और ब्याज दोनों का मिश्रण, जो अवधि तय करता है। |
| अग्रिम भुगतान (Down Payment) | वाहन की कुल कीमत का वह हिस्सा जो आप नकद चुकाते हैं | जितना अधिक अग्रिम भुगतान करेंगे, आपकी मासिक किस्त उतनी ही कम होगी। |
अग्रिम भुगतान (Down Payment) का रणनीतिक उपयोग करके आप अपने कुल ऋण बोझ को काफी हद तक कम कर सकते हैं। यदि आप ऑन-रोड कीमत का 20-30% हिस्सा अग्रिम भुगतान के रूप में देते हैं, तो बैंक पर जोखिम कम होता है और वे आपको कम ब्याज दर की पेशकश कर सकते हैं।
अक्सर पूछे जाने वाले प्रश्न (FAQs)
3H3: न्यूनतम सिबिल स्कोर क्या होना चाहिए?
बाइक ऋण के लिए आमतौर पर 700 या उससे अधिक का सिबिल स्कोर आदर्श माना जाता है। हालांकि, कुछ बैंक कम स्कोर पर भी ऋण दे सकते हैं, लेकिन इसके लिए ब्याज दरें अधिक हो सकती हैं।
3H3: क्या मैं बिना किसी अग्रिम भुगतान के बाइक ऋण ले सकता हूँ?
हाँ, कुछ बैंक विशेष योजनाओं के तहत 100% ऑन-रोड वित्तपोषण (Zero Down Payment) की पेशकश करते हैं। इसके लिए आपका क्रेडिट स्कोर उत्कृष्ट होना आवश्यक है।
3H3: ऋण को समय से पहले चुकाने (Pre-payment) पर क्या शुल्क लगता है?
यह बैंक के नियमों पर निर्भर करता है। कुछ बैंक समय से पहले ऋण चुकाने पर कोई शुल्क नहीं लेते, जबकि कुछ बैंक पूर्व-भुगतान शुल्क (Foreclosure Charges) वसूल सकते हैं। आवेदन करने से पहले इस बात की पुष्टि जरूर कर लें।
निष्कर्ष
अब जब आप जान चुके हैं कि बाइक ऋण कैसे लें, तो आप अपनी पसंद की मोटरसाइकिल खरीदने के लिए एक सूचित निर्णय ले सकते हैं। सही योजना, पात्रता की जांच और विभिन्न बैंकों के बाइक ऋण ब्याज की तुलना करके आप अपने सपनों की बाइक बेहद किफायती मासिक किस्तों पर घर ला सकते हैं। याद रखें, हमेशा अपनी वित्तीय क्षमता के अनुसार ही ऋण की राशि और अवधि का चयन करें।
कॉल टू एक्शन: आज ही अपने नजदीکی बैंक या ऑनलाइन पोर्टल पर जाएं, अपनी पात्रता की जांच करें और अपनी पसंदीदा बाइक के लिए ऋण आवेदन प्रक्रिया शुरू करें!