जब आप एक नई कार खरीदते हैं, तो सबसे पहले आपके दिमाग में क्या आता है? उसकी चमक, उसकी स्पीड या शानदार फीचर्स? लेकिन एक बेहद जरूरी चीज जो अक्सर पीछे छूट जाती है, वह है सही कार बीमा कैसे चुनें, यह समझना। एक सही वाहन बीमा पॉलिसी न केवल आपको कानूनी झंझटों से बचाती है, बल्कि सड़क पर होने वाले किसी भी वित्तीय संकट के समय आपके लिए सुरक्षा कवच का काम करती है।
⚡ प्रमुख मुख्य बिंदु (Key Takeaways)
- भारत में ड्राइविंग के लिए तृतीय पक्ष कार बीमा (Third-Party Insurance) होना कानूनी रूप से अनिवार्य है।
- व्यापक कार बीमा (Comprehensive Insurance) में आपकी अपनी कार के नुकसान और चोरी की भी सुरक्षा मिलती है।
- कार बीमा प्रीमियम तय करते समय आईडीवी (IDV), ऐड-ऑन और नो क्लेम बोनस (NCB) पर विशेष ध्यान दें।
बाजार में अनगिनत विकल्प होने के कारण वाहन बीमा चुनना भ्रमित करने वाला हो सकता है। क्या आपको केवल कानूनी रूप से अनिवार्य कवर लेना चाहिए या फिर एक मजबूत वित्तीय सुरक्षा के लिए व्यापक प्लान की ओर जाना चाहिए? आइए इस गाइड में विस्तार से समझते हैं कि सही कार बीमा कैसे चुनें और विभिन्न पॉलिसियों के बीच क्या अंतर है।
भारत में कार बीमा के प्रकार: व्यापक बनाम तृतीय पक्ष
कार बीमा बाजार मुख्य रूप से दो श्रेणियों में बंटा हुआ है। सही निर्णय लेने के लिए इन दोनों के बीच के अंतर को समझना बेहद जरूरी है:
1. तृतीय पक्ष कार बीमा (Third-Party Car Insurance)
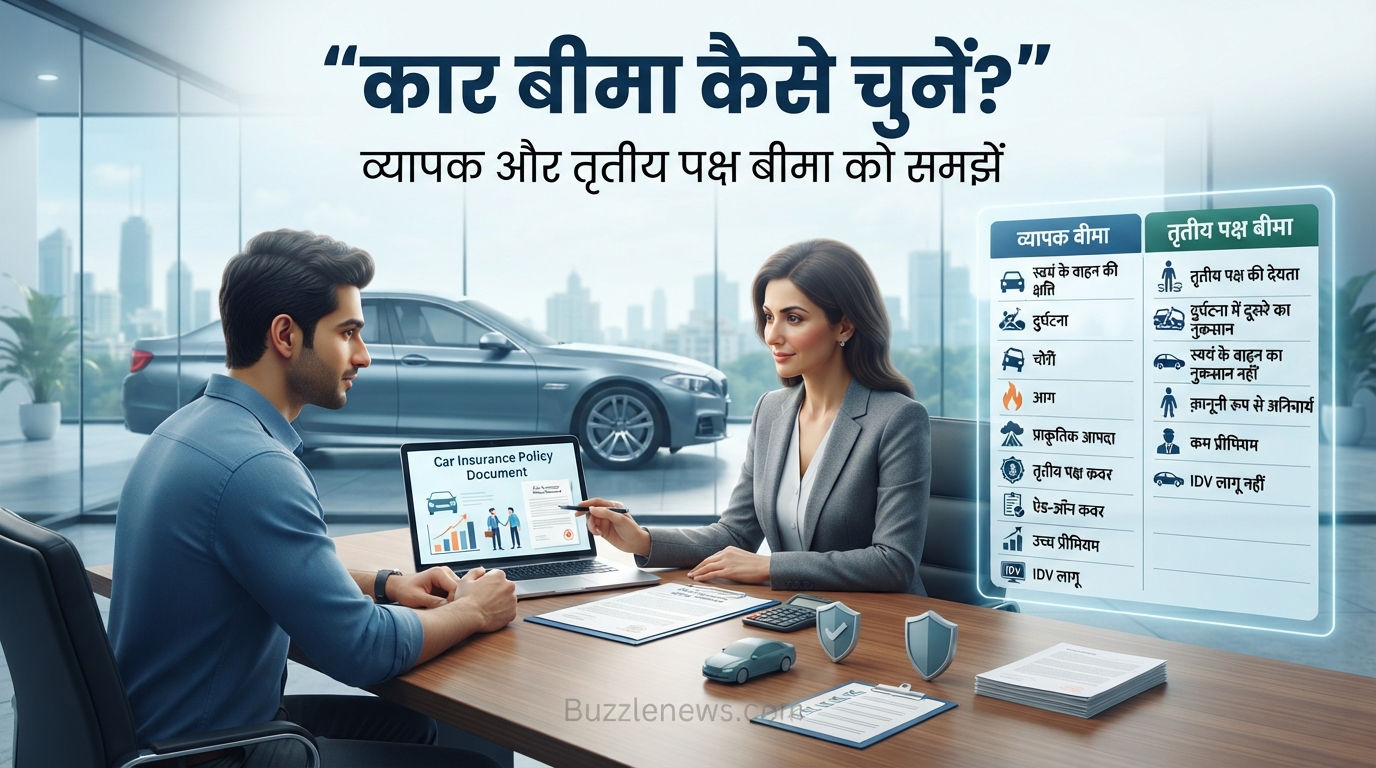
मोटर वाहन अधिनियम के तहत भारत में किसी भी वाहन को चलाने के लिए तृतीय पक्ष बीमा होना अनिवार्य है। यह पॉलिसी आपकी कार को हुए नुकसान को कवर नहीं करती, बल्कि इसके दायरे में वे नुकसान आते हैं जो आपकी गाड़ी के कारण किसी अन्य व्यक्ति, उसकी संपत्ति या वाहन को हुए हैं।
- कानूनी अनुपालन: यह कानून की नजर में पूरी तरह से वैध है और चालान से बचाता है।
- कम प्रीमियम: इसकी लागत व्यापक बीमा की तुलना में काफी कम होती है।
- सीमित कवरेज: इसमें आपकी खुद की कार की मरम्मत का खर्च शामिल नहीं होता है।
2. व्यापक कार बीमा (Comprehensive Car Insurance)
यदि आप अपनी कार को पूरी सुरक्षा देना चाहते हैं, तो यह विकल्प सबसे बेहतरीन माना जाता है। इसमें तृतीय पक्ष के नुकसान के साथ-साथ आपकी अपनी कार को दुर्घटना, चोरी, आग या प्राकृतिक आपदाओं (बाढ़, भूकंप) से होने वाले नुकसान की भी भरपाई मिलती है।
- पूर्ण सुरक्षा: इसमें स्वयं की क्षति (Own Damage) और तृतीय पक्ष, दोनों का कवर शामिल होता है।
- ऐड-ऑन कवर्स: आप इंजन प्रोटेक्टर, ज़ीरो डेप्रिसिएशन जैसे अतिरिक्त लाभ जोड़ सकते हैं।
- उच्च प्रीमियम: व्यापक कवरेज के कारण इसका प्रीमियम तृतीय पक्ष से अधिक होता है।
व्यापक और तृतीय पक्ष बीमा में तुलना
नीचे दी गई तालिका से आप दोनों के मुख्य अंतरों को आसानी से समझ सकते हैं:
| विशेषता | तृतीय पक्ष बीमा (Third-Party) | व्यापक बीमा (Comprehensive) |
|---|---|---|
| कानूनी अनिवार्यता | अनिवार्य | वैकल्पिक (लेकिन अत्यधिक अनुशंसित) |
| खुद की कार का नुकसान | कवर नहीं होता | पूरी तरह कवर होता है |
| चोरी या आगजनी | कवर नहीं होता | कवर होता है |
| प्रीमियम लागत | बहुत कम | थोड़ा अधिक |
सही कार बीमा कैसे चुनें: 5 महत्वपूर्ण बातें
जब आप अपनी गाड़ी के लिए बाजार में पॉलिसी तलाश रहे हों, तो इन बिंदुओं पर जरूर गौर करें ताकि आपको सबसे अच्छा कार बीमा कवरेज मिल सके:
- आईडीवी (IDV – Insured Declared Value): यह आपकी कार का वर्तमान बाजार मूल्य है। आईडीवी जितनी सही होगी, क्लेम के समय आपको उतना ही सटीक मुआवजा मिलेगा।
- अपनी ड्राइविंग आदतों का आकलन करें: यदि आप रोजाना भीड़भाड़ वाले ट्रैफिक में गाड़ी चलाते हैं, तो व्यापक बीमा के साथ ज़ीरो डेप्रिसिएशन कवर जरूर लें।
- ऐड-ऑन का समझदारी से चयन करें: अपनी जरूरत के हिसाब से रोडसाइड असिस्टेंस, पैसेंजर कवर और इंजन प्रोटेक्ट जैसी सुविधाएं चुनें।
- नो क्लेम बोनस (NCB): यदि आपने पिछले साल कोई क्लेम नहीं लिया है, तो नवीनीकरण के समय आपको प्रीमियम पर भारी छूट मिलती है।
- दावा निपटान अनुपात (Claim Settlement Ratio): बीमा कंपनी का पास्ट रिकॉर्ड और उसका क्लेम सेट करने का तरीका हमेशा जांच लें।
कार बीमा प्रीमियम को कैसे प्रभावित करती हैं ये चीजें?
हर वाहन मालिक यह जानना चाहता है कि उसका कार बीमा प्रीमियम कम से कम कैसे हो। प्रीमियम इस बात पर निर्भर करता है कि आपकी कार का मॉडल क्या है, वह कितनी पुरानी है, और आप किस शहर में गाड़ी चलाते हैं। इसके अलावा, कार में एंटी-थिफ्ट डिवाइस लगवाने से भी आपका प्रीमियम कम हो सकता है।
जब समय आए अपने कार बीमा नवीनीकरण (Car Insurance Renewal) का, तो हमेशा पुरानी पॉलिसी को बिना सोचे-समझे रिन्यू करने के बजाय नए ऑफर्स की तुलना जरूर करें। बाजार में कई कंपनियां कम कीमत में बेहतर फीचर्स दे रही होती हैं।
अक्सर पूछे جانے वाले प्रश्न (FAQs)
Q1: क्या भारत में केवल तृतीय पक्ष बीमा के साथ गाड़ी चलाना कानूनी है?
हाँ, मोटर व्हीकल एक्ट के अनुसार सड़क पर वाहन चलाने के लिए न्यूनतम तृतीय पक्ष बीमा होना कानूनी रूप से अनिवार्य है। हालांकि, वित्तीय सुरक्षा के लिए व्यापक बीमा हमेशा बेहतर माना जाता है।
Q2: कार बीमा दावा (Car Insurance Claim) प्रक्रिया को आसान कैसे बनाएं?
दुर्घटना के तुरंत बाद बीमा कंपनी को सूचित करें, पुलिस एफआईआर (यदि आवश्यक हो) दर्ज कराएं, और गाड़ी की तस्वीरें सुरक्षित रख लें। कैशलेस गैरेज में गाड़ी देने से दावा प्रक्रिया बेहद आसान हो जाती है।
Q3: ज़ीरो डेप्रिसिएशन कवर क्या है और क्या यह जरूरी है?
सामान्य बीमा में गाड़ी के पार्ट्स (प्लास्टिक, फाइबर आदि) की टूट-फूट की कीमत काटकर भुगतान किया जाता है। ज़ीरो डेप्रिसिएशन कवर में बिना किसी कटौती के पूरे पार्ट्स का खर्च मिलता है, जो नई गाड़ियों के लिए बेहद जरूरी है।
निष्कर्ष और कॉल-टू-एक्शन
एक सही वाहन बीमा केवल एक कागजी औपचारिकता नहीं है, बल्कि यह आपकी अनमोल यात्राओं की सुरक्षा की गारंटी है। अब जबकि आप समझ चुके हैं कि कार बीमा कैसे चुनें, तो बिना देर किए अपनी वर्तमान पॉलिसी की समीक्षा करें। अपनी कार की जरूरतों को पहचानें, सही ऐड-ऑन चुनें और एक सुरक्षित व निश्चिंत ड्राइविंग अनुभव का आनंद लें। आज ही अपनी कार के लिए बेस्ट कोटेशन तुलना करें और अपनी गाड़ी को सुरक्षित बनाएं!