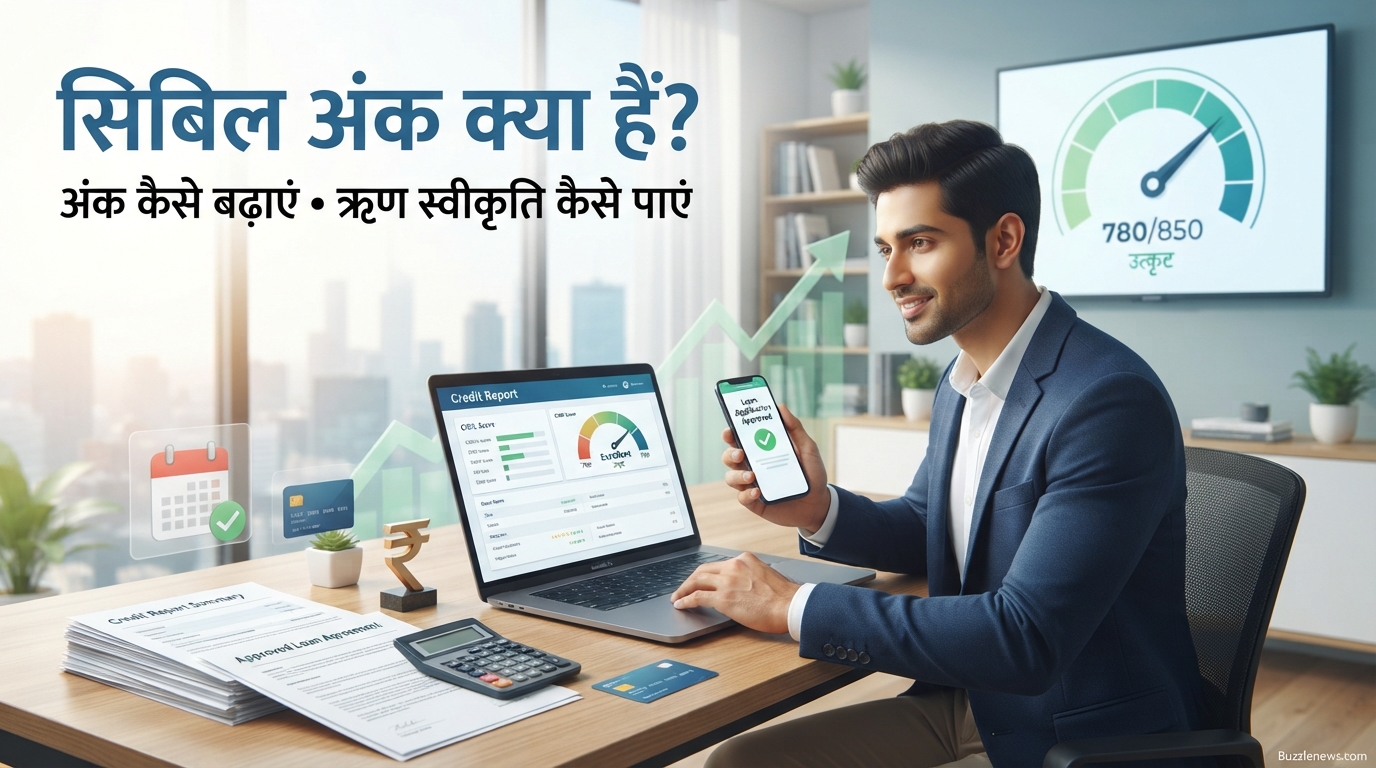
आज के डिजिटल युग में, जब वित्तीय जरूरतें कभी भी आ सकती हैं, तब एक मजबूत वित्तीय पृष्ठभूमि होना बेहद जरूरी है। जब भी आप बैंक से होम लोन, कार लोन या पर्सनल लोन के लिए आवेदन करते हैं, तो बैंक सबसे पहले आपके सिबिल अंक क्या हैं यह जांचता है। यदि आप सोच रहे हैं कि सिबिल अंक कैसे बढ़ाएं, तो यह लेख आपके लिए एक संपूर्ण मार्गदर्शिका है। आपका क्रेडिट स्कोर ही तय करता है कि आपको बैंक से ऋण मिलेगा या नहीं और वह किस ब्याज दर पर मिलेगा।
⚡ प्रमुख मुख्य बिंदु (Key Takeaways)
- सिबिल अंक 300 से 900 के बीच का एक आंकड़ा है जो आपकी वित्तीय साख को दर्शाता है।
- 750 या उससे अधिक का क्रेडिट स्कोर ऋण स्वीकृति की संभावना को अत्यधिक बढ़ा देता है।
- समय पर ईएमआई भुगतान और कम क्रेडिट utilization ratio से सिबिल अंक कैसे बढ़ाएं, इसे समझें।
सिबिल अंक क्या हैं और यह क्यों महत्वपूर्ण है?
सिबिल स्कोर (CIBIL Score) तीन अंकों की एक संख्या होती है जो 300 से 900 के बीच होती है। यह भारत की प्रमुख क्रेडिट ब्यूरो संस्था ‘ट्रांसयूनियन सिबिल’ (TransUnion CIBIL) द्वारा जारी की जाती है। यह अंक आपके पिछले वित्तीय व्यवहार, ऋण इतिहास (Loan History) और क्रेडिट कार्ड के उपयोग के आधार पर तय किया जाता है।
जब आप ऋण के लिए आवेदन करते हैं, तो बैंक आपकी सिबिल रिपोर्ट की समीक्षा करता है। उच्च स्कोर का मतलब है कि आप वित्तीय रूप से अनुशासित हैं और समय पर ऋण चुकाने की क्षमता रखते हैं। इसके विपरीत, कम स्कोर बैंक की नजर में जोखिम भरा माना जाता है, जिससे आपकी ऋण स्वीकृति (Loan Approval) रद्द हो सकती है।
सिबिल अंक श्रेणी (Credit Score Ranges)
क्रेडिट स्कोर को अलग-अलग श्रेणियों में बांटा गया है ताकि इसकी गुणवत्ता को आसानी से समझा जा सके:
- 750 से 900: यह श्रेणी उत्कृष्ट (Excellent) मानी जाती है। इसमें ऋण स्वीकृति बेहद आसानी से और कम ब्याज दरों पर मिल जाती है।
- 700 से 749: यह अच्छा स्कोर माना जाता है, जिस पर बैंक आसानी से लोन दे देते हैं।
- 650 से 699: औसत स्कोर; इस पर लोन मिल सकता है लेकिन ब्याज दरें थोड़ी अधिक हो सकती हैं।
- 300 से 649: खराब स्कोर; इस श्रेणी में ऋण मिलना बहुत मुश्किल होता है।
सिबिल अंक कैसे बढ़ाएं: 5 अचूक और प्रभावी तरीके
यदि आपका स्कोर कम है या आप इसे और बेहतर बनाना चाहते हैं, तो नीचे दिए गए उपायों को अपनाकर आप अपने सिबिल अंक में तेजी से सुधार कर सकते हैं:
- समय पर भुगतान करें: अपने लोन की ईएमआई (EMI) और क्रेडिट कार्ड के बिलों का भुगतान हमेशा नियत तारीख से पहले या उसी दिन करें। एक भी चूक आपके स्कोर को गिरा सकती है।
- क्रेडिट उपयोग अनुपात (Credit Utilization Ratio) कम रखें: अपनी कुल क्रेडिट लिमिट का 30% से अधिक हिस्सा इस्तेमाल न करें। उदाहरण के लिए, यदि आपकी लिमिट 1,00,000 रुपये है, तो 30,000 रुपये से अधिक खर्च न करें।
- क्रेडिट मिक्स बनाए रखें: आपके पास सुरक्षित ऋण (जैसे होम लोन) और असुरक्षित ऋण (जैसे पर्सनल लोन या क्रेडिट कार्ड) का एक संतुलित मिश्रण होना चाहिए।
- पुराने खातों को बंद न करें: अपने सबसे पुराने क्रेडिट कार्ड या लोन अकाउंट को एक्टिव रखें। पुराना क्रेडिट इतिहास आपके स्कोर को मजबूत करता है।
- समय-समय पर सिबिल अंक जांच करें: मुफ्त ऑनलाइन पोर्टल्स के जरिए अपनी सिबिल रिपोर्ट की नियमित जांच करें ताकि किसी भी गलती या धोखाधड़ी का समय रहते पता चल सके।
क्रेडिट स्कोर बनाम ऋण स्वीकृति: एक तुलनात्मक तालिका
विभिन्न क्रेडिट स्कोर श्रेणियों का ऋण स्वीकृति और उसकी शर्तों पर क्या प्रभाव पड़ता है, इसे नीचे दी गई तालिका में समझें:
| सिबिल स्कोर श्रेणी | ऋण स्वीकृति की संभावना | ब्याज दर (Interest Rates) |
|---|---|---|
| 750 – 900 (उत्कृष्ट) | तुरंत और शत-प्रतिशत अनुमोदन | सबसे कम और आकर्षक |
| 700 – 749 (अच्छा) | आसानी से स्वीकृत | सामान्य या थोड़ी अधिक |
| 650 – 699 (औसत) | शर्तों के साथ स्वीकृत | उच्च ब्याज दरें |
| 300 – 649 (खराब) | अस्वीकृत होने का जोखिम | अत्यधिक उच्च या लोन अस्वीकार |
अक्सर पूछे जाने वाले प्रश्न (FAQs)
Q1. सिबिल अंक कितने दिनों में सुधारे जा सकते हैं?
सिबिल अंक रातों-रात नहीं सुधारे जा सकते। यदि आप नियमित रूप से समय पर भुगतान करते हैं और अपने क्रेडिट उपयोग को नियंत्रित रखते हैं, तो आमतौर पर 3 से 6 महीनों के भीतर आपके स्कोर में सकारात्मक बदलाव दिखने लगता है।
Q2. क्या बार-बार लोन के लिए आवेदन करने से सिबिल स्कोर कम होता है?
हाँ, जब आप बार-बार लोन या क्रेडिट कार्ड के लिए आवेदन करते हैं और बैंक आपकी ‘हार्ड इंक्वायरी’ (Hard Inquiry) करते हैं, तो यह क्रेडिट भूखे व्यवहार को दर्शाता है और आपके स्कोर को घटा देता है।
Q3. क्या मुफ्त में सिबिल अंक जांच की जा सकती है?
हाँ, भारतीय रिजर्व बैंक (RBI) के नियमों के अनुसार हर व्यक्ति साल में कम से कम एक बार अपनी सिबिल रिपोर्ट और क्रेडिट स्कोर किसी भी अधिकृत ब्यूरो से मुफ्त में प्राप्त कर सकता है।
निष्कर्ष
एक मजबूत वित्तीय जीवन के लिए सिबिल स्कोर रीढ़ की हड्डी की तरह काम करता है। अब जब आप जान चुके हैं कि सिबिल अंक क्या हैं और सिबिल अंक कैसे बढ़ाएं, तो आज ही अपनी वित्तीय आदतों में सुधार करना शुरू करें। समय पर बिल चुकाना, कम क्रेडिट लिमिट का उपयोग करना और नियमित रूप से अपनी सिबिल रिपोर्ट की समीक्षा करना आपको भविष्य में किसी भी आपात स्थिति में आसानी से ऋण स्वीकृति दिलाने में मदद करेगा। वित्तीय अनुशासन अपनाएं और अपने सपनों को उड़ान दें!