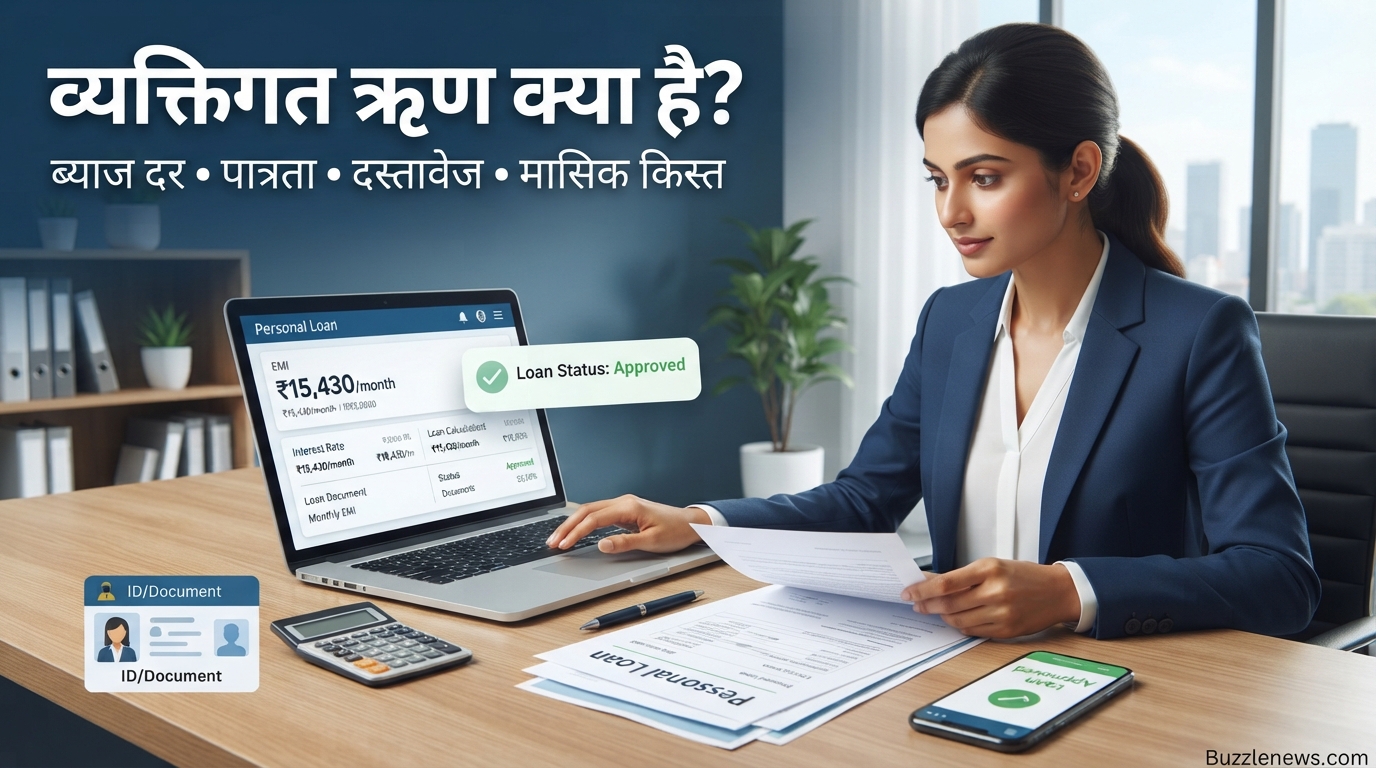
जीवन में कई बार अचानक ऐसे वित्तीय अवसर या आपात स्थिति आ जाती हैं जहाँ फंड्स की तुरंत आवश्यकता होती है। ऐसे समय में व्यक्तिगत ऋण क्या है और यह आपके लिए कैसे मददगार हो सकता है, यह जानना बेहद जरूरी हो जाता है। यह एक ऐसा वित्तीय साधन है जो बिना किसी संपत्ति को गिरवी रखे आपकी आर्थिक जरूरतों को पूरा करता है।
⚡ प्रमुख मुख्य बिंदु (Key Takeaways)
- व्यक्तिगत ऋण (Personal Loan) एक असुरक्षित (Unsecured) लोन है जिसके लिए किसी गारंटी या गिरवी की आवश्यकता नहीं होती है।
- ब्याज दरें आमतौर पर 10.5% से शुरू होती हैं और यह आपके सिबिल (CIBIL) स्कोर पर निर्भर करती हैं।
- लोन चुकाने की अवधि (Tenure) 1 से 5 वर्ष तक होती है, जिससे आप अपनी सुविधा अनुसार मासिक किस्त (EMI) तय कर सकते हैं।
व्यक्तिगत ऋण क्या है और यह कैसे काम करता है?
व्यक्तिगत ऋण (Personal Loan) एक प्रकार का अनसिक्योर्ड लोन है, जिसे बैंक, नॉन-बैंकिंग फाइनेंस कंपनियां (NBFC) और डिजिटल ऋणदाता बिना किसी गारंटी, कॉलेटरल या सिक्योरिटी के प्रदान करते हैं। आप इस राशि का उपयोग अपनी किसी भी व्यक्तिगत आवश्यकता जैसे शादी, मेडिकल इमरजेंसी, उच्च शिक्षा, घर का नवीनीकरण या यात्रा के लिए कर सकते हैं।
चूंकि इसमें बैंक को कोई भौतिक संपत्ति गिरवी नहीं रखनी पड़ती, इसलिए ऋणदाता मुख्य रूप से आपके सिबिल स्कोर (CIBIL Score), आय, रोजगार के प्रकार और पुनर्भुगतान क्षमता (Repayment Capacity) के आधार पर ऋण स्वीकृत करते हैं।
व्यक्तिगत ऋण की मुख्य विशेषताएं और विवरण
विभिन्न बैंकों और वित्तीय संस्थानों द्वारा प्रदान किए जाने वाले पर्सनल लोन की मुख्य विशेषताएं नीचे दी गई तालिका में समझी जा सकती हैं:
| विशेषता | विवरण |
|---|---|
| लोन का प्रकार | असुरक्षित ऋण (Unsecured Loan) |
| लोन राशि | आमतौर पर ₹50,000 से ₹40 लाख तक (पात्रता के अनुसार) |
| व्यक्तिगत ऋण ब्याज दर | 10.50% प्रति वर्ष से शुरू (क्रेडिट स्कोर पर निर्भर) |
| भुगतान अवधि (Tenure) | 1 वर्ष से 5 वर्ष (60 महीने तक) |
| प्रोसेसिंग फीस | लोन राशि का 0.5% से 3% तक |
व्यक्तिगत ऋण पात्रता (Eligibility Criteria)
किसी भी बैंक से लोन पास करवाने के लिए आपको तय किए गए मानदंडों को पूरा करना होगा। बैंक मुख्य रूप से निम्नलिखित पैमानों पर आपकी व्यक्तिगत ऋण पात्रता जांचते हैं:
- आयु सीमा: आवेदक की उम्र आमतौर पर 21 वर्ष से 60 वर्ष के बीच होनी चाहिए।
- रोजगार का प्रकार: आवेदक वेतनभोगी (Salaried) कर्मचारी, स्व-रोजगार (Self-employed) पेशेवर या व्यवसायी होना चाहिए।
- न्यूनतम आय: नौकरीपेशा लोगों के लिए न्यूनतम मासिक आय शहर और बैंक के अनुसार ₹15,000 से ₹25,000 तक होनी चाहिए।
- क्रेडिट स्कोर: 750 या उससे अधिक का सिबिल (CIBIL) स्कोर लोन को तुरंत और कम ब्याज पर स्वीकृत कराने में मदद करता है।
- कार्य अनुभव: वेतनभोगी कर्मचारियों के लिए वर्तमान नौकरी में कम से कम 6 महीने का अनुभव आवश्यक है।
व्यक्तिगत ऋण दस्तावेज (Required Documents)
दस्तावेजीकरण की प्रक्रिया अब डिजिटल होने के कारण बेहद आसान हो गई है। आवेदन करते समय आपको निम्नलिखित व्यक्तिगत ऋण दस्तावेज जमा करने होंगे:
- पहचान प्रमाण: आधार कार्ड, पैन कार्ड, वोटर आईडी या पासपोर्ट।
- पते का प्रमाण: बिजली का बिल, राशन कार्ड, या रेंट अग्रीमेंट।
- आय प्रमाण (वेतनभोगी के लिए): पिछले 3 से 6 महीने की सैलरी स्लिप और बैंक स्टेटमेंट।
- आय प्रमाण (स्व-रोजगार के लिए): पिछले 2 वर्षों का आईटीआर (ITR) और प्रॉफिट/लॉस स्टेटमेंट।
- पासपोर्ट साइज फोटो: हाल ही में खींची गई तस्वीरें।
व्यक्तिगत ऋण मासिक किस्त (EMI) और शुल्क की गणना
लोन लेने से पहले आपको अपनी वित्तीय प्लानिंग कर लेनी चाहिए। व्यक्तिगत ऋण मासिक किस्त (EMI) इस बात पर निर्भर करती है कि आपने कितनी राशि, किस ब्याज दर पर और कितने समय के लिए ली है।
माسिक किस्त को प्रभावित करने वाले कारक:
- लोन राशि (Loan Amount): जितनी अधिक राशि होगी, ईएमआई उतनी ही अधिक होगी।
- ब्याज दर (Interest Rate): कम ब्याज दर होने पर आपकी मासिक किस्त और कुल भुगतान कम हो जाता है।
- अवधि (Tenure): लंबी अवधि चुनने पर मासिक किस्त कम हो जाती है, लेकिन कुल ब्याज भुगतान बढ़ जाता है।
इसके अलावा, बैंकों द्वारा व्यक्तिगत ऋण शुल्क के रूप में प्रोसेसिंग फीस, प्री-पेमेंट चार्ज और लेट पेमेंट पेनल्टी भी ली जाती है, जिसके बारे में आवेदन से पहले पूरी जानकारी अवश्य ले लेनी चाहिए।
व्यक्तिगत ऋण आवेदन और लाभ
आज के समय में व्यक्तिगत ऋण आवेदन प्रक्रिया ऑनलाइन माध्यम से घर बैठे कुछ ही मिनटों में पूरी की जा सकती है। इसके प्रमुख व्यक्तिगत ऋण लाभ निम्नलिखित हैं:
- बिना गारंटी के लोन: किसी संपत्ति या जेवर को गिरवी रखने की आवश्यकता नहीं।
- त्वरित वितरण (Quick Disbursal): पात्रता पूरी होने पर 24 से 48 घंटों के भीतर राशि सीधे आपके बैंक खाते में ट्रांसफर कर दी जाती है।
- पूर्ण पारदर्शिता: लोन की शर्तें, ब्याज दरें और शुल्क पूरी तरह पारदर्शी होते हैं।
- अंतिम उपयोग की स्वतंत्रता: बैंक इस बात की पाबंदी नहीं लगाता कि आप पैसे कहां खर्च करेंगे।
अक्सर पूछे जाने वाले सवाल (FAQs)
3Q1: क्या कम सिबिल स्कोर पर व्यक्तिगत ऋण मिल सकता है?
हाँ, कुछ बैंक 700 से कम सिबिल स्कोर पर भी लोन देते हैं, लेकिन इसके लिए आपको उच्च व्यक्तिगत ऋण ब्याज दर चुकानी पड़ सकती है और लोन राशि भी कम मिल सकती है।
Q2: व्यक्तिगत ऋण चुकाने की अधिकतम अवधि कितनी होती है?
सामान्यतः अधिकांश बैंक और वित्तीय संस्थान व्यक्तिगत ऋण चुकाने के लिए 1 वर्ष से लेकर 5 वर्ष (यानी अधिकतम 60 महीने) तक की अवधि प्रदान करते हैं।
Q3: क्या लोन मिलने के बाद समय से पहले भुगतान (Pre-payment) किया जा सकता है?
हाँ, आप अधिकांश बैंकों में लोन का समय से पहले भुगतान कर सकते हैं। हालांकि, कुछ बैंक इसके लिए न्यूनतम प्री-पेमेंट शुल्क वसूल सकते हैं, जिसकी जानकारी लोन एग्रीमेंट में दी जाती है।
निष्कर्ष
संक्षेप में कहें तो, व्यक्तिगत ऋण आपातकालीन वित्तीय जरूरतों को पूरा करने का सबसे तेज और सुरक्षित जरिया है। बशर्ते आप अपनी व्यक्तिगत ऋण पात्रता और मासिक किस्त चुकाने की क्षमता का सही आकलन करें। हमेशा विभिन्न बैंकों की ब्याज दरों और शुल्कों की तुलना करें और अपनी वित्तीय स्थिति के अनुकूल ही व्यक्तिगत ऋण आवेदन प्रक्रिया को आगे बढ़ाएं।
क्या आप अपने लिए सबसे बेहतरीन पर्सनल लोन की तलाश कर रहे हैं? आज ही अपने नजदीकी बैंक की आधिकारिक वेबसाइट पर जाएं या ऑनलाइन फाइनेंशियल मार्केटप्लेस का उपयोग करके अपनी पात्रता जांचें और समझदारी से निर्णय लें!