हर साल वित्तीय वर्ष के अंत में हम सभी के सामने एक ही बड़ा सवाल होता है कि आयकर कैसे बचाएं? सही समय पर समझदारी से की गई वित्तीय योजना (Financial Planning) न केवल आपके टैक्स के बोझ को कम करती है, बल्कि आपके भविष्य को भी आर्थिक रूप से मजबूत बनाती है। यदि आप भी अपनी मेहनत की कमाई का एक बड़ा हिस्सा टैक्स के रूप में कटने से बचाना चाहते हैं, तो यह लेख आपके लिए एक बेहतरीन गाइड साबित होगा। आइए जानते हैं उन सभी कानूनी और सुरक्षित तरीकों के बारे में जिनकी मदद से आप अपने टैक्स को बचा सकते हैं।
⚡ प्रमुख मुख्य बिंदु (Key Takeaways)
- धारा 80सी के तहत वित्त वर्ष में 1.5 लाख रुपये तक की कर कटौती (Tax Deduction) का दावा किया जा सकता है।
- ईएलएसएस (ELSS) म्यूचुअल फंड में सबसे कम लॉक-इन पीरियड (3 साल) होता है और यह बेहतर रिटर्न देता है।
- पीपीएफ (PPF) और सुकन्या समृद्धि योजना पूरी तरह से ‘EEE’ (Exempt-Exempt-Exempt) श्रेणी में आते हैं।
आयकर कैसे बचाएं: बुनियादी बातें और कर योजना
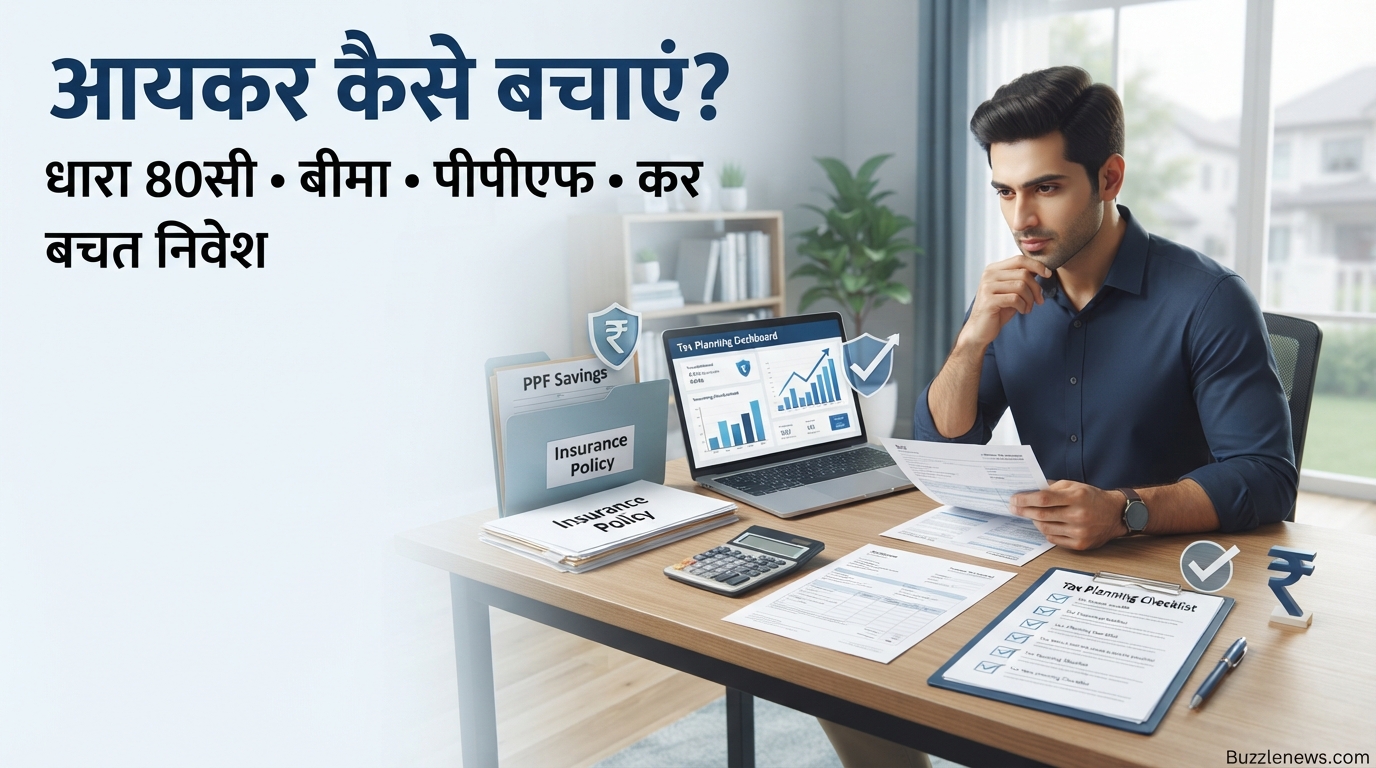
कर बचाने की प्रक्रिया को समझने से पहले यह जानना जरूरी है कि भारत में आयकर विभाग आपको टैक्स बचाने के कई कानूनी विकल्प देता है। सही कर योजना (Tax Planning) के तहत आप अपनी कुल कर योग्य आय (Taxable Income) को कम कर सकते हैं। इसके लिए सरकार ने इनकम टैक्स एक्ट के तहत कई धाराएं बनाई हैं, जिनमें सबसे लोकप्रिय धारा 80सी (Section 80C) है।
जब आप सही समय पर यानी वित्त वर्ष की शुरुआत में ही अपने निवेश की योजना बना लेते हैं, तो आपको अंतिम समय में हड़बड़ी में गलत जगह निवेश करने से राहत मिलती है। इससे न केवल आपको अधिकतम कर लाभ मिलता है, बल्कि आपका धन भी सही दिशा में बढ़ता है।
धारा 80सी (Section 80C): टैक्स बचाने का सबसे बड़ा हथियार
भारतीय करदाताओं के लिए धारा 80सी किसी वरदान से कम नहीं है। इसके तहत आप एक वित्तीय वर्ष में अधिकतम 1,50,000 रुपये तक की कटौती का दावा कर सकते हैं। यानी आपकी कुल आय में से डेढ़ लाख रुपये तक की राशि पर कोई टैक्स नहीं लगेगा, बशर्ते आपने इसे निर्धारित योजनाओं में निवेश किया हो।
लोकप्रिय कर बचत निवेश विकल्प
धारा 80सी के अंतर्गत कई बेहतरीन विकल्प आते हैं, जिनमें निवेश करके आप शानदार रिटर्न के साथ टैक्स भी बचा सकते हैं:
- पब्लिक प्रोविडेंट फंड (PPF): पीपीएफ कर लाभ के साथ-साथ पूरी तरह से सुरक्षित सरकारी निवेश है। इसमें मिलने वाला ब्याज और मेच्योरिटी राशि दोनों कर-मुक्त होते हैं।
- इक्विटी लिंक्ड सेविंग्स स्कीम (ELSS): यह एक प्रकार का म्यूचुअल फंड है जिसमें शेयर बाजार में निवेश किया जाता है। इसका लॉक-इन पीरियड सभी 80C विकल्पों में सबसे कम यानी केवल 3 साल का होता है।
- कर बचत बीमा (Tax Saving Insurance): टर्म इंश्योरेंस या पारंपरिक जीवन बीमा पॉलिसियों के प्रीमियम भुगतान पर भी आपको धारा 80सी के तहत छूट मिलती है।
- राष्ट्रीय बचत प्रमाण पत्र (NSF) और सुकन्या समृद्धि योजना: बालिकाओं के भविष्य के लिए सुकन्या योजना और डाकघर की एनएसएससी योजनाएं भी टैक्स बचाने के बेहतरीन साधन हैं।
कर बचत निवेश विकल्पों की तुलना तालिका
नीचे दी गई तालिका में प्रमुख कर बचत निवेश विकल्पों की तुलना की गई है ताकि आप अपनी वित्तीय स्थिति के अनुसार सही चुनाव कर सकें:
| निवेश विकल्प | लॉक-इन अवधि | औसत रिटर्न | कर स्थिति (Tax Status) |
|---|---|---|---|
| ईएलएसएस (ELSS) | 3 वर्ष | उच्च (बाजार आधारित) | EET (LTCG लागू) |
| पीपीएफ (PPF) | 15 वर्ष | मध्यम (सरकार द्वारा तय) | EEE (पूर्णतः कर-मुक्त) |
| टर्म/जीवन बीमा | पॉलिसी अवधि तक | निश्चित/बीमा लाभ | धारा 10(10D) के तहत कर-मुक्त |
| सुकन्या समृद्धि योजना | 21 वर्ष (बेटी के 18 साल होने पर निकासी) | उच्च (सरकारी समर्थित) | EEE (पूर्णतः कर-मुक्त) |
अन्य आयकर कटौती के तरीके (धारा 80सी के अलावा)
यदि आपकी धारा 80सी की सीमा पूरी हो चुकी है, तब भी घबराने की जरूरत नहीं है। आयकर कटौती के लिए सरकार ने अन्य कई धाराएं भी बनाई हैं:
- धारा 80D (स्वास्थ्य बीमा): अपने, जीवनसाथी और बच्चों के स्वास्थ्य बीमा (Health Insurance) प्रीमियम पर 25,000 रुपये तक की छूट मिलती है। माता-पिता के बीमा के लिए अतिरिक्त 25,000 (या वरिष्ठ नागरिकों के लिए 50,000) रुपये की छूट का प्रावधान है।
- धारा 80CCD(1B) (एनपीएस): नेशनल पेंशन सिस्टम (NPS) में निवेश करके आप धारा 80C के 1.5 लाख के अतिरिक्त 50,000 रुपये तक की अतिरिक्त छूट पा सकते हैं।
- धारा 80E (शिक्षा ऋण): यदि आपने उच्च शिक्षा के लिए लोन लिया है, तो उसके ब्याज भुगतान पर मिलने वाली छूट का कोई ऊपरी बंधन नहीं है (यह 8 साल तक मिलती है)।
अक्सर पूछे जाने वाले सवाल (FAQs)
Q1: धारा 80सी के तहत अधिकतम कितनी छूट मिल सकती है?
उत्तर: धारा 80सी के तहत एक वित्तीय वर्ष में अधिकतम 1,50,000 रुपये तक की कुल कटौती का दावा किया जा सकता है। इसमें पीपीएफ, ईएलएसएस, एलआईसी प्रीमियम, ट्यूशन फीस आदि शामिल हैं।
Q2: क्या ईएलएसएस म्यूचुअल फंड में निवेश करना सुरक्षित है?
उत्तर: ईएलएसएस शेयर बाजार से जुड़ा होता है, इसलिए इसमें बाजार का जोखिम रहता है। हालांकि, सभी टैक्स-सेविंग विकल्पों में इसका लॉक-इन पीरियड सबसे कम (3 साल) होता है और यह लंबी अवधि में सबसे बेहतर रिटर्न दे सकता है।
Q3: क्या मैं बिना धारा 80सी के भी टैक्स बचा सकता हूँ?
उत्तर: हां, आप धारा 80D (मेडिक्लेम), धारा 80CCD (NPS), होम लोन के ब्याज (धारा 24) और दान (धारा 80G) के माध्यम से भी अतिरिक्त कर बचत कर सकते हैं।
Q4: पुरानी कर व्यवस्था (Old Tax Regime) और नई कर व्यवस्था (New Tax Regime) में क्या अंतर है?
उत्तर: पुरानी कर व्यवस्था में आपको 80C, 80D जैसी कई कटौतियों का लाभ मिलता है, जबकि नई कर व्यवस्था में कम टैक्स स्लैब दरें हैं लेकिन अधिकांश कटौतियां और छूट उपलब्ध नहीं हैं। आपको अपनी आय के अनुसार गणना करके सही विकल्प चुनना चाहिए।
निष्कर्ष और कार्य-आह्वान (CTA)
कर बचाना केवल टैक्स विभाग से बचने का तरीका नहीं है, बल्कि यह एक अनुशासित वित्तीय भविष्य के निर्माण की नींव है। आयकर कैसे बचाएं इस बात की चिंता मार्च के महीने में करने के बजाय, वित्तीय वर्ष की शुरुआत यानी अप्रैल या मई से ही अपनी कर योजना शुरू कर दें। पीपीएफ, ईएलएसएस और कर बचत बीमा जैसी योजनाओं में समझदारी से निवेश करके आप अपनी गाढ़ी कमाई बचा सकते हैं।
क्या आप अपने टैक्स प्लानिंग को लेकर भ्रमित हैं? आज ही किसी प्रमाणित वित्तीय सलाहकार (Certified Financial Planner) से परामर्श लें या अपने निवेश पोर्टफोलियो की समीक्षा करें ताकि आप बिना किसी तनाव के अपने कर लाभ का अधिकतम फायदा उठा सकें!