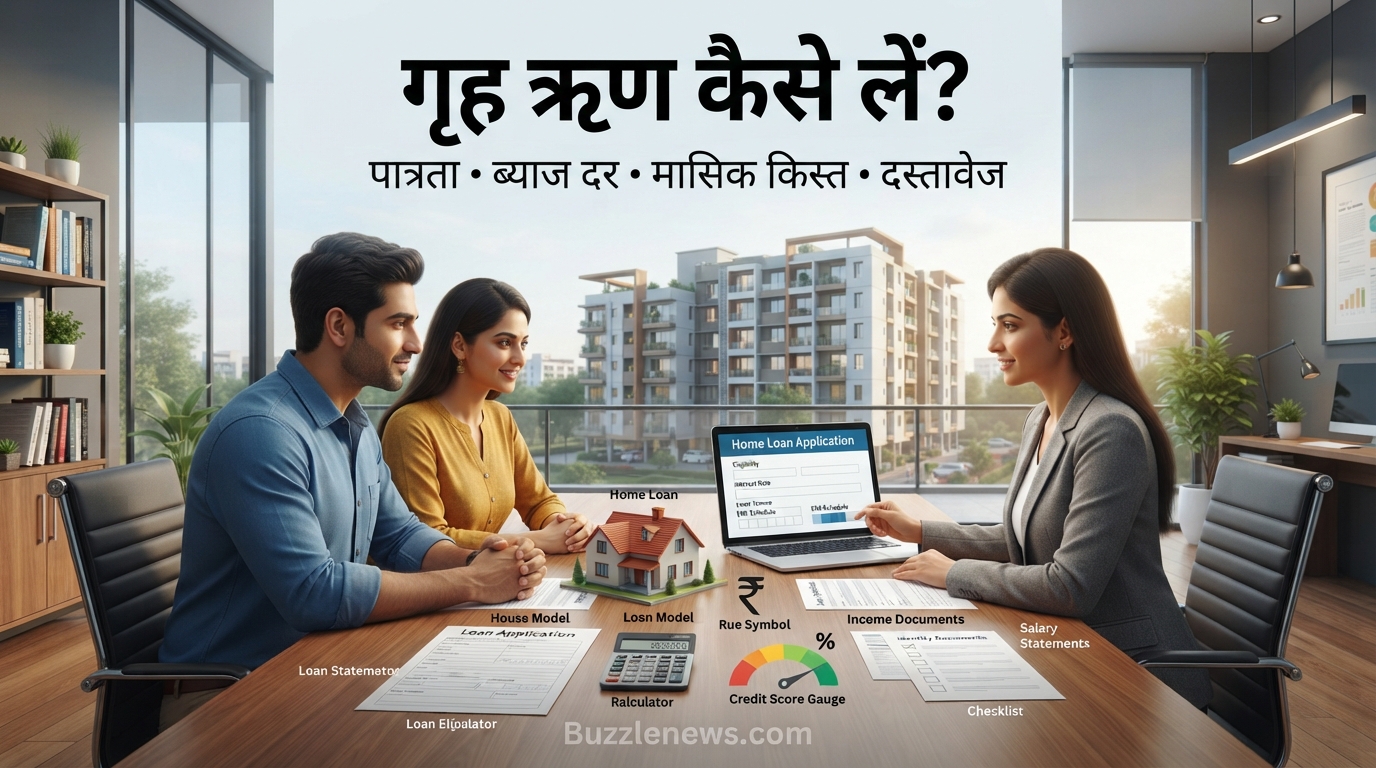
अपना खुद का आशियाना बनाना हर व्यक्ति का सबसे बड़ा सपना होता है। बढ़ती संपत्तियों की कीमतों के दौर में, इस सपने को सच करने के लिए अधिकांश लोग होम लोन या गृह ऋण का सहारा लेते हैं। अगर आपके मन में भी यह सवाल है कि गृह ऋण कैसे लें, तो यह विस्तृत गाइड आपके लिए ही है। इस लेख में हम पात्रता से लेकर ब्याज दरों, मासिक किस्तों और दस्तावेजों तक की पूरी प्रक्रिया को सरल हिंदी में समझेंगे।
⚡ प्रमुख मुख्य बिंदु (Key Takeaways)
- गृह ऋण आवेदन करने से पहले अपनी वित्तीय पात्रता और सिबिल (CIBIL) स्कोर की जांच जरूर करें।
- विभिन्न बैंकों द्वारा दी जाने वाली गृह ऋण ब्याज दर और प्रोसेसिंग फीस की तुलना करके सबसे सस्ता विकल्प चुनें।
- प्रधानमंत्री आवास योजना (PMAY) के तहत गृह ऋण सब्सिडी का लाभ उठाकर अपने कर्ज के बोझ को कम करें।
गृह ऋण क्या है और यह क्यों जरूरी है?
गृह ऋण (Home Loan) एक प्रकार का सुरक्षित ऋण (Secured Loan) है, जो बैंक या हाउसिंग फाइनेंस कंपनियां (HFCs) आपको घर खरीदने, बनाने या उसकी मरम्मत कराने के लिए देती हैं। इसमें जिस संपत्ति की खरीद की जाती है, उसे बैंक के पास गिरवी रखा जाता है। जब आप यह समझ जाते हैं कि गृह ऋण कैसे लें, तो आपके लिए अपनी पसंद का घर खरीदना बेहद आसान और पारदर्शी हो जाता है।
गृह ऋण पात्रता (Home Loan Eligibility)
लोन के लिए आवेदन करने से पहले हर बैंक की कुछ तयशुदा पात्रता शर्तों को पूरा करना आवश्यक होता है। बैंक आपकी पुनर्भुगतान क्षमता (Repayment Capacity) का आकलन करते हैं।
- आयु सीमा: आमतौर पर आवेदक की उम्र 21 से 65 वर्ष के बीच होनी चाहिए।
- आय और रोजगार: वेतनभोगी (Salaried) और स्व-रोज़गार (Self-employed) दोनों व्यक्ति आवेदन कर सकते हैं, जिनकी नियमित आय का स्रोत हो।
- क्रेडिट स्कोर (CIBIL Score): 750 या उससे अधिक का सिबिल स्कोर सबसे अच्छे होम लोन ऑफर्स और कम ब्याज दरों के लिए आदर्श माना जाता है।
- कार्य अनुभव: वेतनभोगी कर्मचारियों के लिए कम से कम 2-3 साल का कुल कार्य अनुभव आवश्यक होता है।
गृह ऋण ब्याज दर (Home Loan Interest Rates)
ब्याज दरें आपके मासिक बजट को सीधा प्रभावित करती हैं। आज के समय में अधिकांश बैंक फ्लोटिंग (Floating) और फिक्सड (Fixed) दोनों प्रकार की ब्याज दरों की पेशकश करते हैं।
सही बैंक का चुनाव करने के लिए विभिन्न वित्तीय संस्थानों की तुलना करना आवश्यक है:
| बैंक / वित्तीय संस्थान | ब्याज दर (प्रति वर्ष) | प्रोसेसिंग शुल्क |
|---|---|---|
| भारतीय स्टेट बैंक (SBI) | 8.50% से शुरू | 0.35% तक (न्यूनतम और अधिकतम सीमा के साथ) |
| HDFC बैंक | 8.70% से शुरू | 0.50% तक लोन राशि का |
| ICICI बैंक | 8.75% से शुरू | 0.50% से 1.00% तक |
| बैंक ऑफ बड़ौदा | 8.45% से शुरू | विशेष ऑफर के तहत शून्य या न्यूनतम शुल्क |
गृह ऋण मासिक किस्त (EMI) की गणना कैसे करें?
लोन लेने के बाद आपको हर महीने एक निश्चित राशि चुकानी होती है, जिसे गृह ऋण मासिक किस्त या EMI (Equated Monthly Installment) कहा जाता है। EMI लोन की कुल राशि, ब्याज दर और ऋण की अवधि (Tenure) पर निर्भर करती है।
आप ऑनलाइन होम लोन कैलकुलेटर का उपयोग करके अपनी मासिक किस्त का सटीक अनुमान लगा सकते हैं। लंबी अवधि (जैसे 20-30 वर्ष) चुनने पर मासिक किस्त कम हो जाती है, लेकिन कुल ब्याज भुगतान बढ़ जाता है। वहीं, छोटी अवधि (जैसे 10-15 वर्ष) चुनने पर मासिक किस्त अधिक होती है, पर कुल ब्याज कम देना पड़ता है।
गृह ऋण दस्तावेज (Documents Required)
लोन प्रक्रिया को तेजी से पूरा करने के लिए आपके पास सही दस्तावेजों का होना अनिवार्य है। मुख्य रूप से निम्नलिखित दस्तावेजों की आवश्यकता होती है:
- पहचान प्रमाण: पैन कार्ड, आधार कार्ड, वोटर आईडी या पासपोर्ट।
- पते का प्रमाण: बिजली का बिल, राशन कार्ड या आधार कार्ड।
- आय का प्रमाण (वेतनभोगी के लिए): पिछले 3 महीने की सैलरी स्लिप, पिछले 2 साल का फॉर्म 16 और बैंक स्टेटमेंट।
- आय का प्रमाण (व्यवसायी के लिए): पिछले 2-3 वर्षों का आईटीआर (ITR), प्रॉफिट एंड लॉस स्टेटमेंट और बैलेंस शीट।
- संपत्ति से जुड़े दस्तावेज: सेल डीज़, टाइटल डीज़, एप्रूव्ड बिल्डिंग प्लान और नो-ऑब्जेक्शन सर्टिफिकेट (NOC)।
गृह ऋण आवेदन और सब्सिडी प्रक्रिया
सफलतापूर्वक गृह ऋण आवेदन करने के लिए आप बैंक की आधिकारिक वेबसाइट पर जा सकते हैं या बैंक शाखा में जाकर सीधे संपर्क कर सकते हैं। इसके अलावा, सरकार द्वारा चलाई जा रही गृह ऋण सब्सिडी योजनाओं जैसे प्रधानमंत्री आवास योजना (PMAY) का लाभ उठाकर आप अपने होम लोन पर ब्याज छूट प्राप्त कर सकते हैं, जिससे आपकी कुल लागत काफी हद तक कम हो जाती है।
अक्सर पूछे जाने वाले प्रश्न (FAQs)
3.1 होम लोन के लिए न्यूनतम सिबिल स्कोर कितना होना चाहिए?
एक अच्छा होम लोन आसानी से और कम ब्याज दर पर पाने के लिए आपका सिबिल स्कोर कम से कम 750 या उससे अधिक होना चाहिए।
3.2 क्या मैं होम लोन का समय से पहले भुगतान (Prepayment) कर सकता हूँ?
हाँ, यदि आपका लोन फ्लोटिंग इंटरेस्ट रेट पर है, तो बैंक आमतौर पर प्रीपेमेंट या फोरक्लोजर पर कोई पेनल्टी शुल्क नहीं लेते हैं।
3.3 होम लोन की अधिकतम अवधि (Tenure) कितनी हो सकती है?
भारत में अधिकांश बैंक और वित्तीय संस्थान अधिकतम 30 वर्ष तक की अवधि के लिए होम लोन प्रदान करते हैं।
निष्कर्ष
अब जबकि आप समझ चुके हैं कि गृह ऋण कैसे लें, तो अपनी वित्तीय स्थिति का आकलन करें, विभिन्न बैंकों की ब्याज दरों की तुलना करें और अपने सपनों का घर खरीदने की दिशा में पहला कदम बढ़ाएं। सही योजना और समय पर दस्तावेजों की तैयारी आपके होम लोन के सफर को बेहद आसान बना सकती है।
क्या आप अपने लिए सबसे बेहतरीन होम लोन ढूंढ रहे हैं? आज ही अपनी नजदीकी बैंक शाखा में जाएं या ऑनलाइन आवेदन करके अपने सपनों के घर को हकीकत में बदलें!