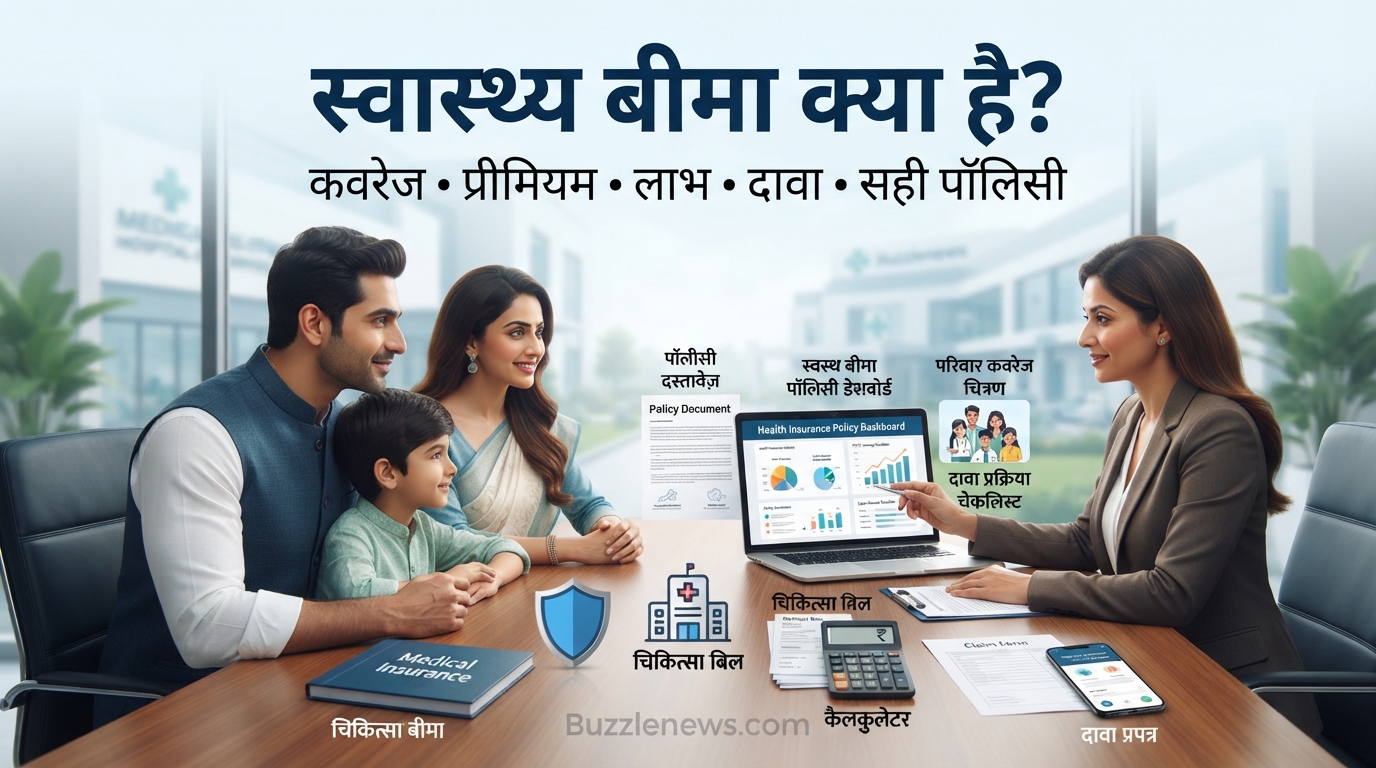
आज के समय में जब चिकित्सा खर्च आसमान छू रहे हैं, तब अपनी और अपने परिवार की वित्तीय सुरक्षा सुनिश्चित करना सबसे बड़ी प्राथमिकता बन गया है। जब हम वित्तीय नियोजन की बात करते हैं, तो अक्सर लोग म्यूचुअल फंड या फिक्सड डिपॉजिट के बारे में सोचते हैं, लेकिन एक गंभीर बीमारी या दुर्घटना चंद मिनटों में आपकी बरसों की बचत को शून्य कर सकती है। इस संकट से उबरने का सबसे प्रभावी साधन ‘स्वास्थ्य बीमा क्या है’ (What is Health Insurance) को समझना और एक बेहतरीन पॉलिसी खरीदना है। यह लेख आपको स्वास्थ्य बीमा से जुड़ी हर छोटी-बड़ी बात की संपूर्ण जानकारी देगा।
⚡ प्रमुख मुख्य बिंदु (Key Takeaways)
- स्वास्थ्य बीमा आपातकालीन चिकित्सा खर्चों से आपकी जीवनभर की बचत को बचाता है।
- कैशलेस स्वास्थ्य बीमा के जरिए बिना नकदी दिए अस्पतालों में सीधा इलाज संभव है।
- सही पॉलिसी चुनते समय सम इंश्योरेंस, को-पेमेंट और नेटवर्क अस्पतालों की जांच जरूर करें।
स्वास्थ्य बीमा क्या है? (What is Health Insurance?)
सरल शब्दों में, स्वास्थ्य बीमा क्या है, इसका उत्तर यह है कि यह एक ऐसा वित्तीय अनुबंध है जो बीमाधारक (Policyholder) और बीमा कंपनी (Insurance Company) के बीच होता है। इसके तहत, बीमा कंपनी आपके अस्पताल में भर्ती होने, बीमारी के इलाज, डॉक्टर की फीस और दवाओं के खर्चों का भुगतान या तो सीधे अस्पताल को (कैशलेस) करती है या आपके द्वारा किए गए खर्चों की भरपाई (रीइंबर्समेंट) करती है।
बदले में, बीमाधारक को हर साल या हर महीने एक निश्चित राशि चुकानी पड़ती है जिसे स्वास्थ्य बीमा प्रीमियम कहा जाता है। यह पॉलिसी आपको और आपके परिवार को अप्रत्याशित मेडिकल आपातकाल के समय मानसिक और वित्तीय शांति प्रदान करती है।
स्वास्थ्य बीमा कवरेज: इसमें क्या-क्या शामिल होता है?
जब आप कोई पॉलिसी खरीदते हैं, तो यह जानना बेहद जरूरी है कि स्वास्थ्य बीमा कवरेज के दायरे में क्या-क्या आता है। आधुनिक स्वास्थ्य बीमा योजनाएं केवल अस्पताल के बिल ही नहीं, बल्कि उससे पहले और बाद के खर्चों को भी कवर करती हैं:
- अस्पताल में भर्ती होने का खर्च (Hospitalization Expenses): कमरे का किराया, आईसीयू का खर्च, सर्जन और डॉक्टरों की फीस।
- अस्पताल में भर्ती होने से पहले और बाद का खर्च (Pre & Post Hospitalization): इलाज से 30 से 60 दिन पहले के मेडिकल टेस्ट और डिस्चार्ज के बाद 60 से 180 दिन तक की दवाइयों का खर्च।
- डे-केयर प्रक्रियाएं (Day Care Treatments): ऐसी बीमारियां या सर्जरीज जिनके लिए 24 घंटे अस्पताल में रुकने की जरूरत नहीं होती (जैसे मोतियाबिंद या कीमोथेरेपी)।
- एंबुलेंस का खर्च (Ambulance Charges): आपात स्थिति में अस्पताल ले जाने के लिए एंबुलेंस का किराया।
- आयुष उपचार (AYUSH Treatment): आयुर्वेद, योग, यूनानी, सिद्ध और होम्योपैथी के जरिए इलाज का खर्च।
प्रमुख स्वास्थ्य बीमा लाभ (Benefits of Health Insurance)
केवल मेडिकल बिलों का भुगतान ही नहीं, बल्कि इसके कई अन्य दीर्घकालिक लाभ भी हैं जो आपके वित्त को मजबूत बनाते हैं:
- वित्तीय सुरक्षा: मेडिकल इमरजेंसी के समय बिना किसी से उधार लिए बेहतरीन इलाज संभव हो पाता है।
- कर बचत (Tax Benefits): आयकर अधिनियम की धारा 80D के तहत स्वास्थ्य बीमा प्रीमियम के भुगतान पर टैक्स छूट मिलती है।
- नो क्लेम बोनस (No Claim Bonus – NCB): यदि आप पूरे वर्ष कोई दावा नहीं करते हैं, तो अगले वर्ष आपका सम इंश्योरेंस (कवर राशि) बिना प्रीमियम बढ़ाए बढ़ा दिया जाता है।
- निवारक स्वास्थ्य जांच (Preventive Health Check-up): कई कंपनियां हर साल या कुछ वर्षों के अंतराल पर मुफ्त हेल्थ चेकअप की सुविधा देती हैं।
कैशलेस स्वास्थ्य बीमा: यह कैसे काम करता है?
कैशलेस स्वास्थ्य बीमा आज के समय में सबसे लोकप्रिय विकल्प है। इसके तहत आपको इलाज के समय अस्पताल में अपनी जेब से नकद पैसे देने की आवश्यकता नहीं होती है।
- आपको बीमा कंपनी के नेटवर्क वाले किसी अस्पताल में भर्ती होना होगा।
- अस्पताल के इंश्योरेंस डेस्क पर अपनी हेल्थ कार्ड की कॉपी और आईडी प्रूफ दिखाना होगा।
- अस्पताल बीमा कंपनी या TPA (थर्ड पार्टी एडमिनिस्ट्रेटर) को प्री-ऑथराइजेशन फॉर्म भेजता है।
- मंजूरी मिलते ही बीमा कंपनी सीधे अस्पताल के बिल का भुगतान कर देती है।
स्वास्थ्य बीमा योजनाओं के प्रकार
बाजार में आपकी अलग-अलग जरूरतों के हिसाब से विभिन्न प्रकार की पॉलिसी उपलब्ध हैं:
- व्यक्तिगत स्वास्थ्य बीमा (Individual Health Insurance): यह केवल एक व्यक्ति के लिए होती है।
- पारिवारिक स्वास्थ्य बीमा (Family Floater Policy): इसमें एक ही प्रीमियम पर पति, पत्नी और बच्चे (और कुछ मामलों में माता-पिता) कवर होते हैं।
- वरिष्ठ नागरिक स्वास्थ्य बीमा (Senior Citizen Health Insurance): विशेष रूप से 60 वर्ष से अधिक उम्र के बुजुर्गों की स्वास्थ्य आवश्यकताओं को ध्यान में रखकर बनाई जाती है।
- क्रिटिकल इलनेस बीमा (Critical Illness Insurance): कैंसर, दिल का दौरा, किडनी फेलियर जैसी गंभीर बीमारियों के निदान पर एकमुश्त राशि दी जाती है।
प्रमुख स्वास्थ्य बीमा योजनाओं की तुलना
| पॉसिली का प्रकार | किसे कवर करता है? | मुख्य विशेषता | किसके लिए बेस्ट है? |
|---|---|---|---|
| व्यक्तिगत पॉलिसी | केवल एक व्यक्ति | हर सदस्य के लिए अलग सम इंश्योरेंस | अकेले रहने वाले या बुजुर्ग व्यक्ति |
| फैमिली फ्लोटर | पूरा परिवार | एक ही सम इंश्योरेंस पूरा परिवार साझा करता है | युवा विवाहित जोड़े और छोटे परिवार |
| क्रिटिकल इलनेस | केवल बीमाधारक | गंभीर बीमारी पर लंपसम (एकमुश्त) भुगतान | पारिवारिक इतिहास वाले लोग |
| ग्रुप हेल्थ इन्सुरेंस | कर्मचारी और परिवार | कम प्रतीक्षा अवधि (Waiting Period) | कॉरपोरेट कर्मचारी |
स्वास्थ्य बीमा दावा (Health Insurance Claim) की प्रक्रिया
जब आपको अस्पताल से छुट्टी मिलती है, तो आपको स्वास्थ्य बीमा दावा करना होता है। यह दो प्रकार से होता है: कैशलेस क्लेम (जिसकी प्रक्रिया ऊपर बताई गई है) और रीइंबर्समेंट क्लेम।
रीइंबर्समेंट क्लेम के मामले में आपको इलाज का पूरा खर्च खुद उठाना पड़ता है। इसके बाद अस्पताल के सभी बिल, डॉक्टर की पर्चियां, डिस्चार्ज समरी और लैबोरेटरी रिपोर्ट्स को बीमा कंपनी के पास क्लेम फॉर्म के साथ जमा करना होता है। दस्तावेजों की जांच के बाद कंपनी आपके बैंक खाते में पैसे ट्रांसफर कर देती है।
सही स्वास्थ्य बीमा पॉलिसी कैसे चुनें?
एक सही पॉलिसी चुनने के लिए नीचे दिए गए बिंदुओं पर जरूर गौर करें:
- पर्याप्त सम इंश्योरेंस चुनें: आज के समय में महानगरों में कम से कम 10 लाख से 20 लाख रुपये का कवर होना आवश्यक है।
- नेटवर्क अस्पताल जांचें: सुनिश्चित करें कि आपके शहर के बेहतरीन अस्पताल उस बीमा कंपनी के नेटवर्क में शामिल हों।
- प्रतीक्षा अवधि (Waiting Period) को समझें: प्री-एग्जिस्टिंग बीमारियों (पुरानी बीमारियों) के लिए कवरेज कितने साल बाद शुरू होगी, यह जरूर जांच लें।
- को-पेमेंट और उप-सीमाएं (Sub-limits): ऐसी पॉलिसियों से बचें जिनमें रूम रेंट पर या इलाज पर कोई अनावश्यक उप-सीमा या को-पेमेंट (बिल का कुछ हिस्सा खुद देना) की शर्त हो।
अक्सर पूछे जाने वाले प्रश्न (FAQs)
Q1. स्वास्थ्य बीमा पॉलिसी लेते समय उम्र का क्या महत्व है?
कम उम्र में स्वास्थ्य बीमा लेना हमेशा फायदेमंद होता है क्योंकि उस समय स्वास्थ्य बीमा प्रीमियम बहुत कम होता है और किसी गंभीर बीमारी के न होने के कारण प्रतीक्षा अवधि भी जल्दी समाप्त हो जाती है।
Q2. क्या कॉर्पोरेट हेल्थ इंश्योरेंस के अलावा अलग से व्यक्तिगत पॉलिसी लेना जरूरी है?
हां, ऑफिस द्वारा मिलने वाला बीमा तब तक ही मान्य है जब तक आप उस कंपनी में नौकरी कर रहे हैं। नौकरी बदलने या रिटायर होने के बाद सुरक्षा खत्म हो जाती है, इसलिए व्यक्तिगत पॉलिसी होना बेहद जरूरी है।
Q3. प्री-एग्जिस्टिंग बीमारियों (Pre-existing Diseases) का क्या नियम है?
पुरानी बीमारियों (जैसे डायबिटीज या ब्लड प्रेशर) को कवर करने के लिए बीमा कंपनियों का एक निश्चित ‘वेटिंग पीरियड’ होता है, जो आमतौर पर 2 से 4 साल का होता है। इसके पूरा होने के बाद उन बीमारियों का खर्च भी मिलने लगता है।
Q4. स्वास्थ्य बीमा का क्लेम रिजेक्ट क्यों हो सकता है?
पॉलिसी लेते समय अपनी पुरानी बीमारियों या मेडिकल हिस्ट्री को छुपाना, समय पर प्रीमियम न भरना, या बिना डॉक्टर की सलाह के अस्पताल में भर्ती होना क्लेम रिजेक्शन के मुख्य कारण हैं।
निष्कर्ष
स्वास्थ्य बीमा केवल एक वित्तीय उत्पाद नहीं है, बल्कि यह आपके और आपके परिवार के स्वास्थ्य का सुरक्षा कवच है। ‘स्वास्थ्य बीमा क्या है’ और इसकी बारीकियों को समझकर सही समय पर एक उपयुक्त पॉलिसी चुनना बुद्धिमत्ता का काम है। महंगे होते医療 खर्चों के इस दौर में एक बेहतरीन स्वास्थ्य बीमा पॉलिसी आपके जीवन की अनिश्चितताओं से आपको सुरक्षित रखती है। आज ही अपनी वित्तीय स्थिति और परिवार की जरूरतों को ध्यान में रखते हुए सही पॉलिसी चुनें और एक सुरक्षित भविष्य की ओर कदम बढ़ाएं।
क्या आपने अभी तक अपने परिवार के लिए स्वास्थ्य बीमा नहीं लिया है? आज ही विभिन्न पॉलिसियों की तुलना करें और अपनी जरूरत के मुताबिक बेस्ट हेल्थ इन्सुरेंस प्लान बुक करें!